2026年光伏玻璃已经经历或者正在经历第二轮减产,行业侧重点也发生了明显变化,从之前亏得厉害不得不被动减产自救,慢慢变成主动预判市场风险,提前控制产能。第一轮减产的时候,市场价格长期跌破成本线,企业实在扛不住亏损才选择减产,当时大家把8元/平米当成成本底线,低于这个价就不愿出货,想把价格拉回到9元/平米,本质是被动止损。而第二轮减产的时候,整体供需基本打平,最大的压力来自高库存,库存压着价格涨不上去。这一轮企业是主动做调控,目的就是把库存降下来,把价格往成本线附近推,避免行业再次陷入深度亏损。不过靠冷修、堵窑带来的行情修复,并不代表行情会一路往上走,堵窑复产弹性、下游需求变化、旺季新产能投放这些因素,都会限制本轮上涨的空间,整个周期底部修复过程需要关注的要点还是比较多。
图 2026年光伏玻璃价格市场走势(元/平米)
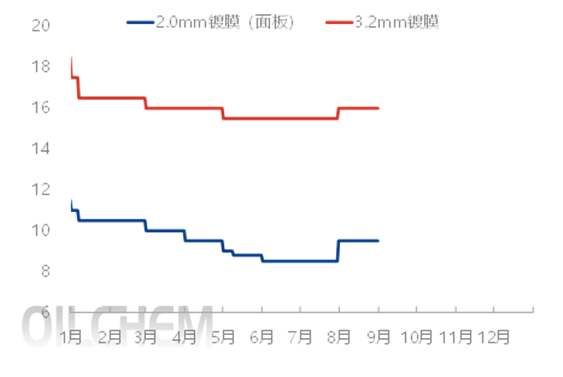
图 2022-2026年光伏玻璃价格对比(元/平米)
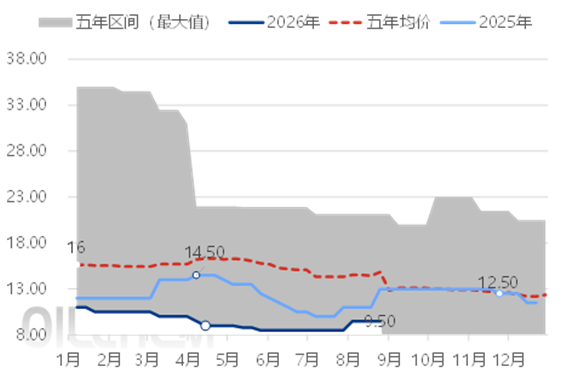

如果二轮减产能够实实在在落地,供给收缩之后,库存会得到消化,价格有机会涨到10.5元/平米这个水平,回到行业成本附近。随着价格往上抬,行业库存有望降到相对安全的区间,高库存压制价格的局面会得到阶段性缓解。但要客观看待,这一轮更多只是价格修复到成本位置,很难出现持续大幅上涨。
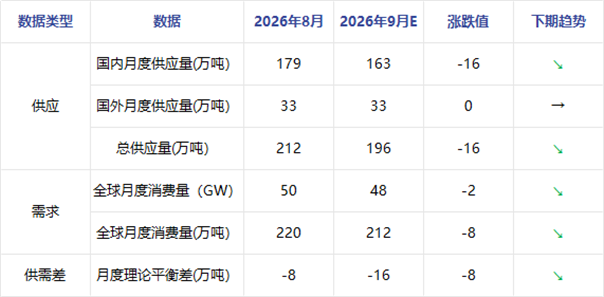
从供给端来看,堵窑产线恢复生产很快,是目前最大的内部隐患。现在很多产线只是做堵窑处理,并不是彻底冷修大修,窑炉本身没有损坏。一旦行情好转、价格上来,企业出于保住自身市占率的考虑,堵窑的产能很快就能重新点火生产。再加上市面上还有不少建好、随时可以点火的窑炉,只要有盈利机会,堵窑复产叠加新线投产,供给一下子就会放出来,直接把供需改善的效果吃掉。另外海外产能也在持续增加,也会分流一部分需求,国内行业协同减产带来的利好会被削弱。根据隆众资讯调研了解,8月光伏玻璃总供应212万吨,全球需求220万吨,理论平衡差为‑8万吨,市场呈现紧平衡状态,支撑本月价格稳定在9.5元/平米。
展望9月,随着二轮减产逐步落地,国内供应量预计回落至163万吨,总供应下降16万吨。需求端伴随组件排产调整,全球玻璃消费量同步回落至212万吨。供应收缩幅度大于需求回落幅度,使得9月理论平衡差扩大至‑16万吨,供需平衡格局进一步强化。但是若冷修落地不及预期、堵窑恢复节奏过快,国内实际产出高于预估,行业供需矛盾缓解有限;同时下游组件端需求存在不确定性,后续产业链价格波动及终端接纳程度都成为需求端关注重点。
光伏玻璃月度供需平衡表
从需求端来看,下半年传统旺季会带来一波组件备货需求,旺季期间也有可能会有新的产线投放出来。不过旺季带来的需求增量有限,消化不掉潜在的新增产能。等旺季一过,终端需求大概率会走弱,供需错配的问题又会冒出来,价格存在再次往下掉的可能。对于不少中小玻璃厂来说,就算经历一轮减产,现金流情况依旧比较紧张。能不能坚持减产,很大程度要看市场行情。如果旺季过后价格再度走弱,手里现金流撑不住的小企业,继续坚持减产的意愿就会变低,部分高成本产能就有可能选择退出市场。往后看,2027年春节还是传统的淡季,终端装机排产回落,行业又要面对一轮需求压力。
当然市场也不一定就按照“减产、去库存、价格修复”这条路径走,有两个风险点需要重点留意。第一就是堵窑恢复过快的风险。二轮减产靠的是各家企业协同自律,但行业本身就存在博弈。如果有一两家企业看到价格回暖,率先把堵窑的产线开起来,剩下参与减产的企业大概率也会跟着复产,前期减产的效果直接就没了,行业又回到供给过剩,后续想要再修复价格难度会更大。第二个风险来自上游,如果多晶硅、电池片涨价,组件企业利润被挤压,就会压低生产排产,传导到玻璃这边,玻璃的实际需求会出现超预期收缩。就算玻璃企业主动做冷修减产,下游需求大幅减少会抵消供给收缩带来的利好,库存降不下去,预期的价格修复也就实现不了。
经过这两轮减产,也能看到行业企业心态上的变化。以前大家各干各的,互相打价格战内卷,现在行业价格跌到低位之后,各家的想法慢慢统一,行业自律的氛围比以前要好,企业也更看重风险管理。现在企业做决策,能堵窑就先堵窑,主动清退落后产能,不再一味拼低价出货。不过从另一个角度来看,光伏玻璃这套产能自律模式,很难直接照搬到光伏其他环节。玻璃窑炉投资大,产线不能随便启停,行业头部集中,小厂话语权弱,才比较容易达成协同。别的环节产线启停灵活,市场参与者也更分散,很难复制这套联合减产的做法。
综合来看,二轮冷修减产给行业带来了修复窗口,如果减产执行到位,库存下降、价格修复到成本线是有机会实现的,但堵窑复产弹性、旺季新产能投放,会把价格上涨的天花板限制住。等到旺季结束需求下滑,叠加2027年春节淡季,行业压力还会再来,部分中小厂会面临出清。同时前面提到的两大风险一旦兑现,也会出现减产失效、行情再度走弱的情况。
只靠行业自己控产能,很难完全摆脱暴涨暴跌的周期。把实体产能调节和金融工具结合起来,才是更成熟的风控方式。在还没有成品期货的现状下,企业只能变通做原料套保管理利润。未来行业风控能不能常态化,一方面要看市场好转之后,企业能不能守住协同的纪律,不要行情一好就一窝蜂复产;另一方面也期待衍生品工具进一步完善,帮产业减轻周期大起大落带来的冲击。