一、产能与库存同步回落,供给端实质性出清推进
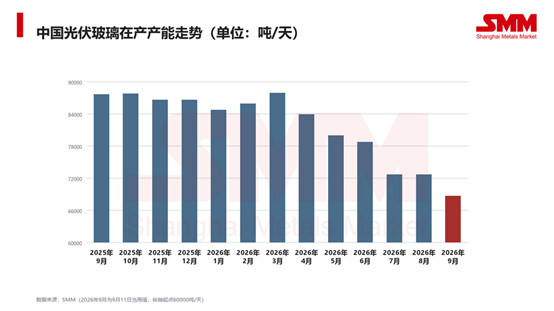
近期光伏玻璃市场最受关注的变化在供给端。SMM数据显示,中国光伏玻璃在产产能自2026年3月触及年内高点后持续回落,至9月中旬已累计收缩逾两成;与此同时,行业库存天数自5月的高点连续去化超过四个月。产能与库存的同步下行,意味着本轮行业调整已从"降价保份额"转向"实质性产能出清"。
从在产产端口径看,2026年3月在产产能触及年内高点87860吨/天,此后逐月回落。7月单月环比降幅接近8%,为年内收缩最快的月份之一;8月在产产能短暂持稳,反映出价格反弹后部分企业进入观望;进入9月,在产产能再度加速下滑,截至9月11日当周已降至68585吨/天,较3月高点累计下降19275吨/天,降幅约21.9%。
库存端的变化同样清晰。SMM统计的光伏玻璃库存天数在2025年10月一度低至24.1天,随后进入持续累积通道,至2026年5月中旬触及年内高点约46天。5月之后库存转入去化,至9月11日当周已降至39天左右,较高点去化约7.4天,降幅约16.1%,且已连续约四个月保持下行。
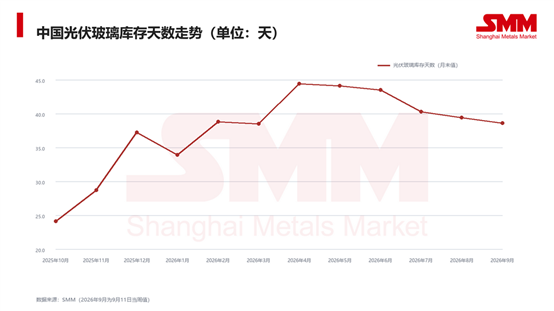
但是,相对于合理健康水平库存而言,当前库存绝对水平依然偏高。这意味着行业供需虽在改善,但尚未回到紧平衡状态。
值得注意的是,SMM统计到,本周国内光伏玻璃库存下降速度开始放缓,局部库存天数甚至出现上升的情况,了解下来,主要的原因在于近期组件亏损压力之下带来的采买收紧导致。目前根据SMM成本指数测算,210R单瓦亏损约为0.4元/平方米左右(权重结果),故在近期组件价格下跌同时成本上升的背景之下,对于成分占比较大的玻璃采购也开始谨慎,同时需警惕两方面风险:一是若价格持续修复至多数企业现金成本线以上,前期冷修产线可能重启,供给收缩的节奏将被打断;二是当前库存绝对水平仍显著高于2025年同期,若四季度组件排产不及预期,库存去化进程可能再度放缓甚至阶段性反弹。
玻璃工业网