大洗牌倒计时:2027 年底产能出清 20‑40%,光伏告别内卷,新周期即将开启;过剩产能加速出清!数据拆解光伏 2027 变局,四大新赛道打开成长空间;告别规模崇拜:2027 产能重构,光伏行业从惨烈价格战转向价值竞争;
连续两年全产业链亏损,价格战持续侵蚀企业利润,光伏行业正站在周期分水岭。综合多家机构测算,至 2027 年底,全产业链低效落后产能将完成 20%‑40% 的结构性出清,供需格局重构,行业竞争逻辑彻底切换。本文从全球与中国产能、市场、技术、战略多维度,用公开产业数据拆解本轮洗牌逻辑,并重点剖析产能出清完成之后,光伏产业真正的发力方向。
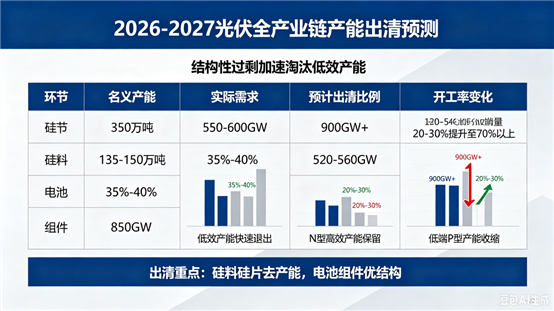
供给端结构性过剩是本轮行业阵痛的根源。中国占据全球光伏制造 80% 以上产能,截至 2026 年年中,国内硅料名义产能突破 350 万吨,全球对应年度实际需求仅 135‑150 万吨,产能过剩率超 100%,行业平均开工率仅 20‑30%,大量产线处于停产半停产状态。硅片国内总产能突破 850GW,全球硅片年度需求 550‑600GW;电池、组件环节名义产能均突破 900GW 级别,而 2026 年全球组件实际需求约 520‑560GW,大量二三线厂商开工率不足 30%,亏损成为常态。
海外制造产能快速扩张,印度、东南亚、中东受贸易政策驱动加速建厂,2027 年海外硅片、电池产能较 2024 年有望实现翻倍,进一步放大全球供给压力。但海外新增产能普遍成本偏高,短期难以全面替代中国头部一体化企业,更多改变全球供应链分配格局,而非彻底颠覆中国制造优势上海证券报。
多重力量共振推动 2027 年底产能出清落地。第一是政策硬性约束,2027 年 1 月 1 日三项光伏强制性能效国标正式实施,从能耗、产品效率层面对硅料、硅片、组件设立准入门槛,老旧高能耗 P 型产线、不达标低效产线将被迫退出,仅政策端就将推动 20‑30% 落后产能出清。第二是市场化亏损出清,持续低价竞争下,大量中小企业现金流枯竭,无力完成 N 型技改,只能永久关停;头部企业主动收缩资本开支,放弃不计代价冲规模的旧模式。第三是技术迭代加速淘汰旧产能,P 型 PERC 产线市场竞争力快速衰减,老旧设备直接报废,加速供给收缩。
出清呈现明显结构性分化:硅料、硅片环节淘汰力度最大,低效产能出清 35‑40%;电池、组件环节以淘汰 P 型老旧产能为主,整体出清幅度 20‑30%;辅材跟随主链同步优化。出清完成后,全产业链平均产能利用率有望从当前不足 60% 抬升至 70% 以上,行业盈利水平修复,恶性价格战烈度显著下降新华网客户...。
需求端,全球光伏市场格局正在重塑。2026 年全球新增装机约 530GW,传统欧美市场受电网瓶颈、政策扰动增速放缓;增量重心转移至新兴市场,印度 2027 年装机目标 42GW,同比增长 40%,沙特、土耳其、东南亚成为海外核心增量来源。国内市场告别抢装行情回归理性,2026 年国内新增装机约 195GW,传统地面电站增长放缓,算力中心绿电、零碳园区、绿电直连成为国内市场新增重要拉动力量,为光伏打开全新应用场景。
技术层面,2027 年将完成 P 型向 N 型的彻底切换。TOPCon 成为绝对主流,市场渗透率预计达到 87% 以上,量产平均效率突破 26.5%;BC 电池在高端电站、分布式场景持续放量;HJT 在高纬度、高可靠性场景抢占份额,P 型 PERC 基本退出主流市场。少银化、铜电镀、薄片化工艺大规模落地,持续降低单位制造成本。中长期看,钙钛矿‑晶硅叠层实验室效率突破 34.8%,多家企业推进百兆瓦级中试线,2027‑2028 年推进 GW 级产线规划,虽短期无法贡献大规模营收,但将决定下一代技术竞争格局。
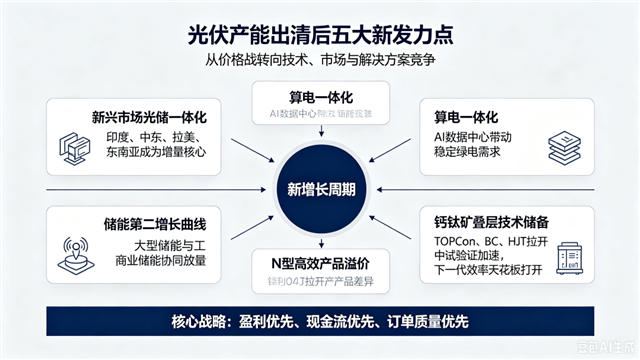
企业战略层面,行业已经完成一轮思想转变:从过去 “大干快上、以规模换份额”,转向 “盈利优先、严控资本开支、全球化布局、技术构筑壁垒”。头部企业普遍下调出货目标,不再盲目追求出货排名,优先保障订单质量与现金流;同时加大海外本土化产能建设,规避地缘贸易风险,布局储能、光储一体化第二增长曲线,研发资源向 N 型迭代、钙钛矿叠层倾斜。产能出清之后,光伏行业将迎来五大核心发力点。 第一,新兴市场光储一体化解决方案输出。简单卖组件时代走向尾声,印度、中东、拉美、东南亚成为增长主力,具备海外建厂、本地化运维、光储整套交付能力的企业拿到产品溢价,“中国技术 + 全球制造” 模式全面普及。 第二,算电一体化打开国内新增量。AI 算力中心大规模建设催生巨量稳定绿电需求,数据中心光伏 + 储能刚性需求崛起,跳出传统地面电站、分布式内卷赛道,开辟高确定性增量市场。 第三,储能业务成为真正第二增长曲线。海外大型储能、国内工商业储能需求持续走高,光储深度绑定,平滑光伏波动性,拓宽企业收入与利润来源。 第四,N 型高效产品获取结构性溢价。落后低效产能供给收缩,高效率、低衰减、高可靠性 N 型产品拉开价差,行业从拼价格回归拼产品力。 第五,下一代叠层技术产业化落地。头部企业完成中试工艺验证,打磨良率与稳定性,为后续大规模量产储备技术护城河,抢占下一代产业红利。
当然风险同样客观存在:若企业逆势继续扩产、海外新产能集中释放,会拉长底部磨底周期;全球地缘贸易壁垒持续抬升,海外建厂资本开支高、回报周期拉长;钙钛矿叠层量产良率、长期稳定性仍存在不确定性,存在技术落地不及预期的风险。
2027 年底的产能出清不是行业衰落,而是产业自我修复的必经阶段。过去十年光伏靠扩产拼规模实现高速成长;洗牌完成之后,竞争彻底转向技术、全球化运营、现金流管控、综合解决方案能力的比拼。淘汰一批低效产能之后,活下来的龙头企业,将在供需重构之后迎来新一轮高质量增长。