2026年上半年,耐火材料行业延续了下游(钢铁、水泥、玻璃等)需求低迷、价格竞争加剧的态势。行业整体呈现明显的“规模分化”特征:头部企业中仅北京利尔逆势双位数增长,多数大企业增收困难、盈利大幅下滑甚至转亏;而中小细分领域龙头(科创新材、东和新材、国亮新材)凭借细分产品壁垒或成本优势实现较快增长。
一、9家上市企业总览
2026年上半年,耐火材料行业延续了下游(钢铁、水泥、玻璃等)需求低迷、价格竞争加剧的态势。行业整体呈现明显的“规模分化”特征:头部企业中仅北京利尔逆势双位数增长,多数大企业增收困难、盈利大幅下滑甚至转亏;而中小细分领域龙头(科创新材、东和新材、国亮新材)凭借细分产品壁垒或成本优势实现较快增长。
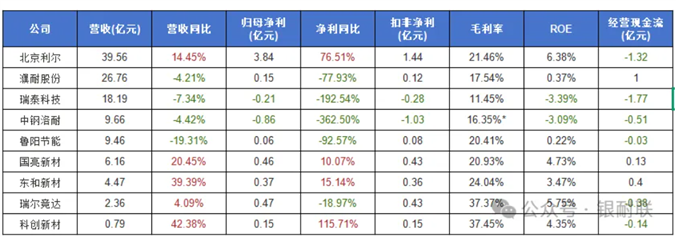
· 9家合计营业收入117.4 亿元,同比约增长2.0%
· 9家合计归母净利润4.43 亿元,同比约下降21%
· 7家盈利2家亏损,瑞泰科技、中钢洛耐亏损
· 营收正增长家数5家,集中在中小市值企业
二、业绩总览表
三、9家上市企业财报分析核心结论
1. 行业逻辑:需求收缩 + 竞争加剧,集中度被动提升
钢铁、水泥、玻璃等下游行业需求持续走弱,产品价格进一步下降,9家样本合计营收117.4亿元、同比约+2.0%(主要由北京利尔及北交所四家增长拉动),但合计归母净利润4.43亿元、同比下滑约21%,增收不增利,说明行业已进入“以价换量”的出清阶段。北京利尔在报告中明确指出:小规模企业生存空间愈发有限,头部企业将加速提升市占率,其自身营收+14.5%、净利+76.5%的表现正是这一逻辑的兑现。
2. 第一梯队:北京利尔一家独大,“剩者为王”
北京利尔的营收(39.56亿元)约占9家合计的34%(其余8家总和77.9亿元的51%),净利润(3.84亿元)约为其余8家总和的6.5倍。整体承包模式、镁质/铝质全产业链布局、新产线投产带来的原料业务放量构成三重驱动,且公司正通过并购洛阳联创锂能切入硅碳负极材料,布局第二增长曲线。但需留意其经营现金流为-1.32亿元(与上年同期基本持平),扩张期营运资金占用较大。
3. 困境梯队:瑞泰科技、中钢洛耐转亏,濮耐、鲁阳利润近清零
四家传统大企业各有痛点:瑞泰科技毛利率全行业较低(11.45%),成本转嫁能力弱;中钢洛耐计提辞退福利0.89亿元,属于“长痛换短痛”的主动减负,但扣非净利-1.03亿元显示主业本身已亏损;濮耐股份主业稳健(毛利率+0.32pct),利润下滑主要源于汇兑损益反转(-5,613万 vs +3,271万),属非经营性冲击,且经营现金流1.00亿元为9家中较佳;鲁阳节能陶瓷纤维主业量价双弱,是营收降幅较大(-19.3%)的企业。
4. 成长梯队:北交所“小而美”集体跑赢行业
科创新材(精炼用功能耐材)、东和新材(镁质功能性材料)、国亮新材(耐材整体解决方案)营收增速均在20%以上,合计市占率虽小,但在细分市场形成差异化壁垒,毛利率与ROE均优于传统大厂。瑞尔竞达毛利率最高之一(37.37%)但已现“增收不增利”,提示高毛利赛道竞争也在加剧。
5. 现金流视角:扩张与收缩的信号
东和新材(+0.40亿)、濮耐股份(+1.00亿)、国亮新材(+0.13亿)经营现金流为正;北京利尔、瑞泰科技、瑞尔竞达现金流为负但多为备货/应收扩张所致;真正需要警惕的是持续失血且亏损的瑞泰科技与中钢洛耐。
玻璃工业网