2026年是“十五五”规划的开局之年。根据国家能源局规划,“十五五”期间风光新增规模底线为10亿千瓦,年均新增200GW,到2030年风电和太阳能发电装机比重超过50%、成为电力装机主体。
在此目标牵引下,2026年至今,内蒙古、云南、山西、陕西、湖北、辽宁、贵州、广西、河北等15个省市累计下发风光指标100.69GW,较2025年同期的91.9GW同比增长约9.6%。开局之年指标放量态势显著,为“十五五”年均200GW的新增目标奠定了坚实基础。

各省份指标分布情况
从各省下发规模来看,内蒙古以25GW规模位居第一。内蒙古的指标来源多元,主要来自鄂尔多斯市、阿拉善盟光伏治沙实验项目竞争性配置、2025年第一批上网消纳风电竞争性配置项目,以及呼伦贝尔、鄂尔多斯、乌兰察布等地的分散式风电、分布式光伏项目优选。其中,鄂尔多斯市6GW光伏治沙项目已完成优选,阿拉善盟5.5GW光伏治沙实验项目也已完成竞配。此外,内蒙古同时明确提出,2026年将确保新增并网新能源3000万千瓦,总装机突破2亿千瓦。
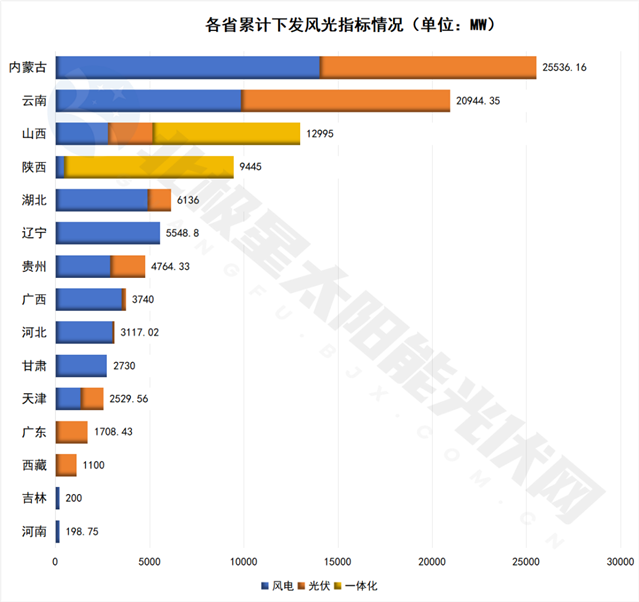
云南位居第二,其下发2026年第一批新能源指标,共计274个项目、装机约20.94GW。其中,集中式光伏项目118个、装机11.11GW;集中式风电项目156个、装机9.829GW。光伏项目重点布局在楚雄、大理、丽江、临沧等光照资源丰富地区,风电项目则布局在曲靖、玉溪、红河、文山等山地风能资源较好区域。
山西和陕西紧随其后。山西累计下发规模接近13GW,指标来自2026年第一批风电、光伏发电保障性并网年度建设计划,以及2026年第一批、第二批大型风光基地项目。陕西规模接近10GW,指标主要来自“陕电入皖”配套的9GW新能源指标以及陕西省第一批千乡万村驭风行动项目。此外。陕西已启动2026年风、光项目竞配,重点支持风光一体化、风光储一体化、草光互补、林光互补等集成融合项目。
其后依次为湖北6.13GW、辽宁5.54GW、贵州4.76GW、广西3.7GW、河北3.11GW……共同构成了100GW的总体量。
各省风光指标结构
从下发指标类型来看,风电反超光伏成为指标下发主力,这从数据可见一斑。在100GW总指标中,风电规模达51.32GW,远超光伏32.51GW与一体化项目16.85GW之和,成为2026年装机当之无愧的“压舱石”。
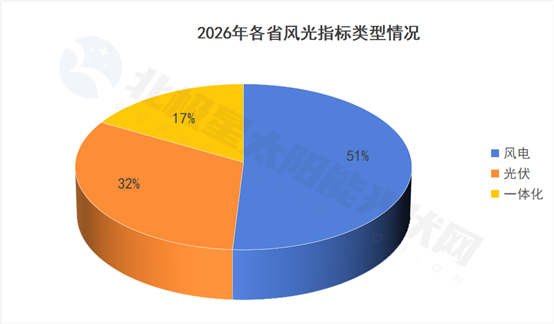
这一转变并非偶然。在新能源全面进入电力市场的背景下,风电与光伏的经济性逻辑正在被重新审视。与光伏相比,风电出力曲线与负荷曲线的匹配度更高,此外,风电的上网电价相对光伏更具优势。以辽宁为例,2026年风电机制电价为0.33元/千瓦时,光伏为0.30元/千瓦时;广西风电机制电价为0.355元/度,光伏为0.31元/度。在市场化交易全面铺开后,电价优势直接转化为项目收益优势,推动各省从“光伏优先”转向“风电优先”。
多个省份的能源发展策略因此发生显著转变。从省级指标情况来看,湖北、山西、天津、贵州、河北、辽宁等省(市)的风电指标规模已明显高于光伏指标规模。以湖北为例,2026年度第二批新能源发电项目中风电容量4071MW、光伏仅765MW,风电规模五倍于光伏。贵州下发的两批风电光伏发电项目年度建设计划中,风电2900MW,超越光伏1864.33MW,而且这种“抢风”的趋势正在多省蔓延,此外,“千乡万村驭风行动” 在多地加速落地。截至2026年7月,陕西、河南、甘肃、辽宁等地区已率先下发首批项目建设清单,为风电增长再添新引擎。
指标业主分配情况
在已公布业主规模的约83GW项目里,总计超过100家企业获得指标,市场竞争依旧激烈。
央企仍是获取指标的绝对主导力量。以中广核、大唐集团、华能集团等为代表的“五大六小”发电集团及两大设计院,累计获取接近一半指标,规模约为38.17GW,其资源优势与项目执行能力再次得以证实。
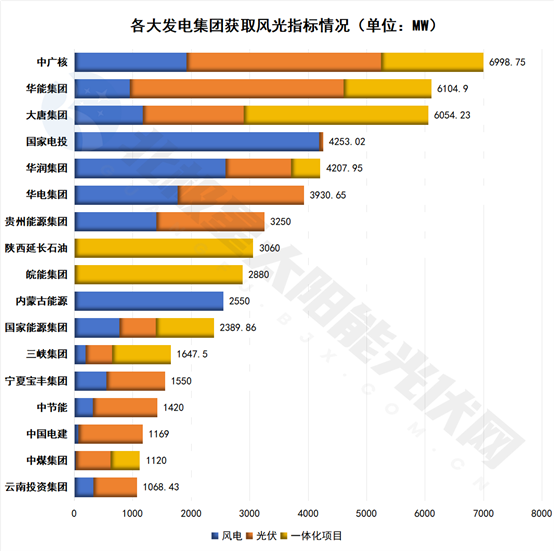
从具体企业来看:中广核以6.99GW位居首位,华能集团、大唐集团、国家电投、华润集团和华电集团分别获得6.1GW、6GW、4.25GW、4.2GW和3.93GW。
对比往年指标获取情况,中广核、大唐集团、华润集团以往在众多能源央企中获取规模靠后,今年指标获取情况格外突出。中广核在内蒙古阿拉善5.5GW光伏治沙项目中获2GW指标,在鄂尔多斯光伏治沙项目中获1GW。大唐集团在鄂尔多斯光伏治沙项目中获得1GW,并在“陕电入皖”配套指标中按34%股比获得约3.06GW指标,而华能集团、国家电投、华电集团等行业巨头则保持了“全面开花”的跨区域布局能力,在多数省份均有斩获,稳定性依然突出。
地方能源企业及国资平台的占比正逐步提高。贵州能源集团、陕西延长石油、皖能集团、内蒙古能源集团、宁夏宝丰集团、云南能投集团等地方能源巨头,在各自省份的指标中占比较大。贵州能源集团获取3250MW,陕西延长石油矿业获取3060MW,内蒙古能源集团获取2550MW……均进入前列。以“陕电入皖”配套项目为例,皖能延安公司与陕西延长石油矿业、大唐陕西发电按股比分配了900万千瓦新能源指标。
可以预见,在年均新增200GW的宏大目标指引下,下半年预计仍有一批省份将陆续下发年度建设指标。譬如上海启动2026年陆上风电、光伏电站申报、陕西启动2026风光项目竞配、河北拟安排规模高达23.76GW风光项目申报……这仅是下半年增量的一部分。随着更多省份接力跟进,全年风光指标总量有望超越2025年190GW的规模水平,继续保持高位运行。