截至2026年6月,光伏玻璃行业正深陷于“高供给、弱需求、超高库存”的三重压力之中。面对301.99万吨的天量库存与56.82天的超高周转周期,单纯的减产堵窑口已无法让市场有所缓解,企业出清与窑炉冷修是唯一选择。
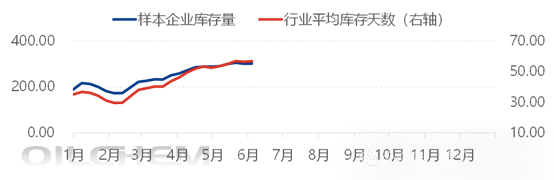
根据隆众资讯最新数据监测,截至2026年6月4日,光伏玻璃样本企业库存已攀升至301.99万吨,对应的库存天数高达56.82天,且环比仍呈上升趋势(+0.23%)。这一数据不仅刷新了历史纪录,更远远超过了行业正常库存警戒线。
图 光伏玻璃样本企业周度库存量及库存天数(万吨、天 右轴) |
|
数据来源:隆众资讯
在供给过剩的重压下,价格体系已然崩塌。截至目前,2.0mm单镀(面板)主流含税送到价维持在7.8-8.5元/平米,尽管主流企业试图坚守高价区间,但个别订单已出现一单一议的松动迹象;2.0mm双镀(面板)报价在8.8-9.5元/平米;而3.2mm单镀(面板)由于需求极度萎缩,企业间报价分化严重,行业均价仅维持在15.5元/平米左右。
图 国内光伏玻璃价格走势图(元/平米)
数据来源:隆众资讯
图 2025-2026年光伏玻璃2.0mm单镀(面板)价格走势对比图(元/平米)
数据来源:隆众资讯
当前的市场现实是企业已无任何承接新增库存的物理空间与资金意愿,被动减产从“可选项”变成了“必选项”。要实现市场的真正企稳,必须回归供需基本面的再平衡。目前,国内组件排产约为36GW,全球排产约为45GW。根据行业转换效率测算,全球45GW的组件产出对应光伏玻璃的日熔量需求约为8万吨。然而,供给端的结构正在发生变化。海外市场在供应链本土化政策刺激下,约有1.2万吨的日熔产能,未来预期只增不减。这意味着,若要维持全球供需平衡,国内光伏玻璃日熔量必须压缩至6.8万吨甚至以下。
据隆众数据统计,国内经过前期的堵窑减产,国内日熔量已降至7.4万吨。表面上看,距离平衡点仅剩0.6万吨的差距。但实质上,考虑到当前301.99万吨的天量库存需要时间消化,实际的产能出清力度必须大于0.6万吨。换言之,国内日熔量需降至6.8万吨以下,市场才有去库的可能。
在刚刚落幕的SNEC展会上,光伏玻璃行业传出利好消息,多家头部企业表态将加入冷修队伍。这一举措若能落地,将加速市场触底反弹,形成降库提价的预期。
这对当前市场无疑是一个阶段性利好,随着梅雨季节来临,玻璃存储难度加大,此时主动降库对于缓解厂区堆放压力极为友好,同时也可能刺激下游在价格低位进行备货。
尽管SNEC会议释放了积极的减产信号,但是风险并存,也是我们观察市场并不能忽略的,光伏玻璃的行情修复是一场持久战,而非速决战。以下三大风险点极可能打断复苏节奏:
风险一:价格提涨后堵窑复产风险
目前计划中的冷修多为到期窑炉或高成本产能。一旦市场因冷修出现供需紧平衡,价格随之修复,前期因亏损而“堵窑”的产能极有可能恢复。这种供给弹性的存在,将导致价格上行空间受限,市场随时可能再度转差。
风险二:新增产能的未知风险
虽然旧产能在退出,但多座新窑炉具备点火条件。行业需警惕“边退边进”的局面。若价格稍有回暖,新窑点火的预期将再次给市场增压,使得本轮去库周期大幅拉长。
风险三:内外需的结构性博弈
国内需求持续疲软是当前最大的宏观背景,甚至有进一步走差的风险。虽然海外市场表现相对亮眼,但这引发了新的担忧:国内企业将目光转向海外,加速建设或启动海外生产线。随着东南亚、中东等地海外产能的崛起,这将反向挤占国内的出口份额,导致“外销转内卷”的压力加剧。
综合隆众资讯数据与市场调研情况,我们认为市场近期将进入实质性的“产能出清期”。随着SNEC共识的落地,预计7-8月份国内冷修规模将进一步扩大,日熔量有望向6.8万吨甚至更低逼近。价格层面,下跌空间已极其有限,但受制于56.82天的超高库存,反弹动力依然不足,大概率维持底部震荡盘整。
综合来看行业的生存法则将从“规模扩张”转向“成本控制”。只有那些拥有低成本燃料优势、高透光率技术以及海外渠道布局的企业,才能在漫长的修复战中存活并最终获利。
光伏玻璃行业正处于黎明前最黑暗的时刻。301.99万吨的库存是悬在头顶的利刃,而冷修则是唯一的止血钳。对于从业者而言,放弃幻想、严格执行产能出清、熬过这场持久战,才是当下的生存之道。隆众资讯将持续跟踪冷修落地情况及海外产能爬坡数据,为市场提供精准的数据导航。