导语:2026年端午假期返市,浮法玻璃市场难现趋势性行情,需求淡季特征凸显,节后市场未现集中补库情景,部分区域价格下探,现货低位磨底态势延续,行业或从“被动减产”转向“主动出清”过渡期。
一、节前存量特征明显--供给窄幅整理,库存高位难缓解
图1 浮法玻璃日度产量走势图(吨/日)
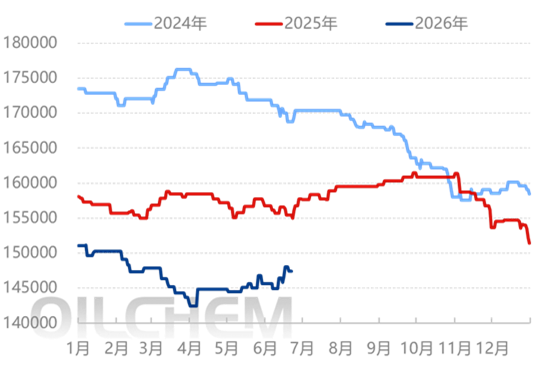
图2 中国浮法玻璃样本企业厂库库存走势图(万重箱)
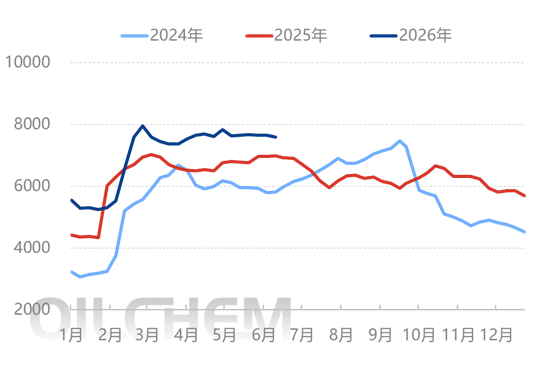
端午前国内浮法玻璃日度产量在14.80万吨附近,环比6月初上涨1.632%,但同比-4.77%,而节后返市,随着东海台玻二线550吨/日计划内冷修,德阳信义二线1000吨/日产线如期点火后,国内浮法玻璃日度产量小幅波动,截止20260622国内浮法玻璃日度产量14.75万吨附近,而依照目前玻璃的现状,后期不排除个别产线存在计划外放水的情况。但需注意,产能虽在收缩,但并未有效传导至库存去化——截止20260618隆众资讯样本库存在7599.3万重箱,库存天数33.9天,处于近五年同期高位。当前供给缩减的力度尚不足以覆盖需求的萎缩幅度。行业全面亏损已成常态,成本支撑虽在,但仅能延缓跌势,无力驱动反弹。
再者,需要关注的是库存压力正从厂库向社库传导受阻——终端订单不足导致社会库存去化缓慢,贸易商及加工厂缺乏补库动力,即便供给端进一步小幅收缩,若需求端无增量承接,库存去化仍难以启动,价格承压格局不改。
二、 返市首日表现--区域报价印证“弱现实”
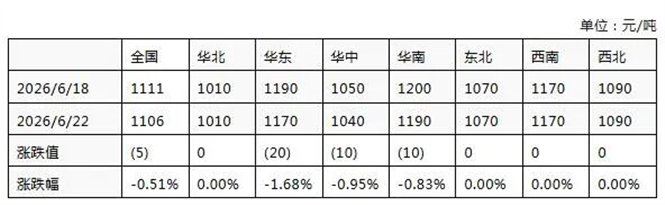
节后返市,国内浮法玻璃多数区域出货不同幅度的下滑,5mm大板全国均价在1106元/吨,环比节前跌0.51%,华东、华南两大传统主销区各地出货不同幅度的走跌,其中浙江价格下滑40元/吨,江苏、山东、安徽、福建、广东等地均价跌10元/吨;湖北小部分企业价格下滑,湖北地区均价走跌20元/吨。贸易商及加工厂的节前备货意愿极低,节后补库意愿亦低,拿货仍刚需为主。
三、 定价逻辑转换--成本支撑让位于现金流博弈
当前市场定价正在发生微妙变化。全行业基本处于亏损状态,而当前成本支撑的有效性取决于企业现金流承受能力。 随着亏损周期拉长,部分中小企业现金流逼近临界点。若现货价格进一步下探,或将触发新一轮产线冷修。因此当前市场业者对浮法玻璃产线的波动较为敏感,隆众资讯后期继续密切跟踪浮法玻璃产线的波动情况,而供给端的边际收缩可能成为打破当前弱平衡的唯一变量。
四、 需求端疲软态势难改--竣工缺口压制,淡季承接力有限
图3 房屋竣工面积对比图(万平方米)
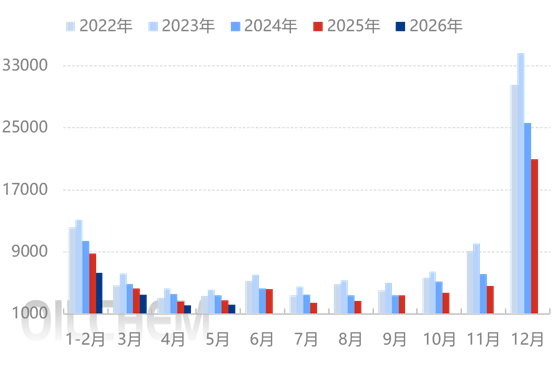
图4 中国浮法玻璃下游深加工订单天数对比图(天)
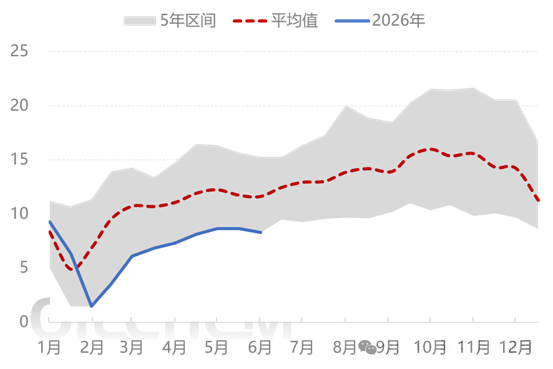
需求端弱势难改,地产竣工周期下行带来的总量缺口难以弥补。2026年1-5月竣工面积累计同比仍处于负增长区间,玻璃刚性需求萎缩。深加工企业订单天数仅8.3天,同、环比均出货不同幅度的下滑,端承接能力的疲弱。而端午节后恰逢南方梅雨旺季,湿度持续高位不仅压制室外施工进度,更增加玻璃仓储发霉风险,中下游主动补货意愿极低。
整体来看,端午返市后浮法玻璃市场供需矛盾并未缓解,现货市场将维持低位僵持、以时间换空间的运行基调,但市场核心矛盾已从“价格涨跌”转向“产能出清节奏”。