近期浮法玻璃市场维持着不温不火的弱震荡行情,部分地区连续降雨影响下,企业出货明显受限,然而在高库存、弱需求双重压力下,玻璃行业已然变成了比拼“谁能扛住高成本”的复杂博弈。如今行业里多数企业都在赔钱做生产,而产能出清的道路漫长且艰难。
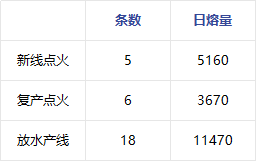
从年初至今,国内浮法玻璃产线波动较频繁,除了常规装置冷修外,也要不少产线被迫放水停产,而多数被迫放水的根源在于企业成本端的崩塌,以下是2026年开年至今产线变动情况:
单位:吨
一 燃料差异下的 “利润鸿沟”
图1 国内浮法玻璃利润走势图(元/吨)
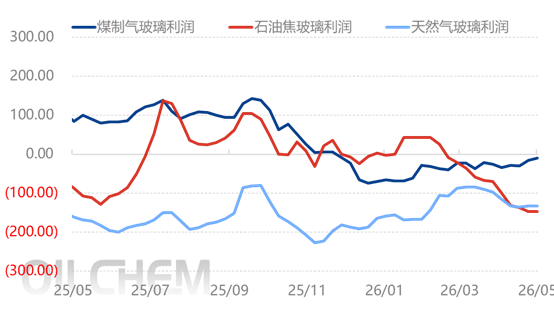
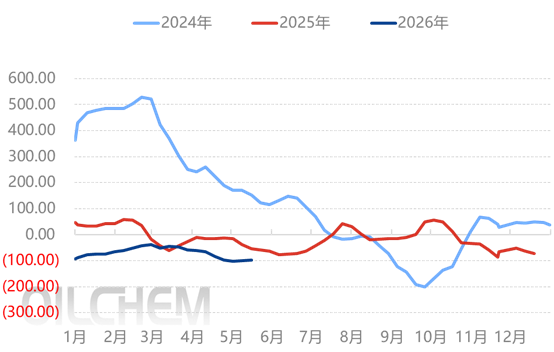
图2 国内浮法玻璃平均利润对比图(元/吨)
数据来源:隆众资讯
隆众资讯20260521行业利润测算显示,浮法玻璃行业出现了 “全线亏损”局面,但亏损幅度呈现出显著的三六九等。其中以石油焦为燃料的产线周均利润已深陷约-147.47元/吨的泥潭,天然气产线同样挣扎在-132.80元/吨的生死线上,而煤制气产线虽然同样亏损,但幅度却相对较浅,维持在-8.96元吨附近。这种差异虽然都是负数,或许给了部分企“活”下去的底气。
以往,石油焦凭借其成本优势曾是企业的护身符,但近期随着地缘政治影响下石油焦价格的飙升,这条路径的从之前的成本优势沦为亏损最严重的重灾区。全行业都在亏钱下,由于不同燃料产线的成本线不同,这也加速了高成本产线冷修停产脚步,而低成本产线却仍在咬牙坚持。也正是这种“”你停我不停”的博弈,导致供给端即便在日熔量降至14.69万吨相对历史低位的情况下,库存依然高达近7645.5万重箱,价格始终无法有效反弹。
二 纯碱供给高位下价格难现好转
图3 国内纯碱主流市场价格走势图(元/吨)
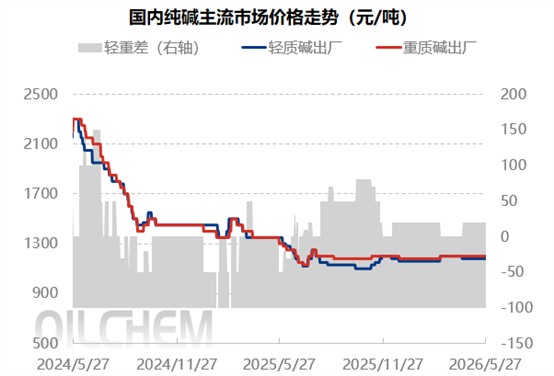
图4 纯碱利润走势图(元/吨)
数据来源:隆众资讯
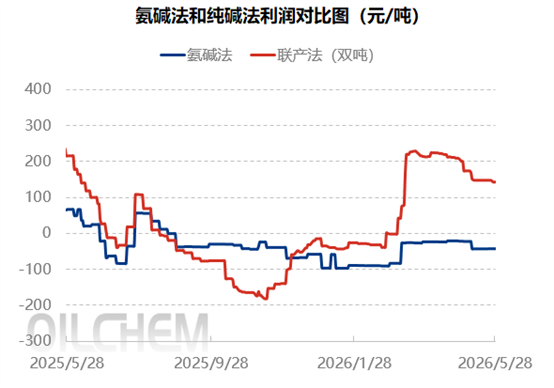
在燃料成本剧烈波动的背后,另一大成本支柱——纯碱,而今年的纯碱市场也在扮演温水煮青蛙的角色。 玻璃与纯碱作为上下游,往往呈现价格联动。进入5月份,随着检修季的到来,纯碱库存虽有所消化,但整体行业库存仍处历史高位,氨碱企业也直至处于微亏阶段,即便减产,亏损局面也未扭转。而6月份,纯碱预计检修或不及预期,产量存在小幅上涨可能,或抑制纯碱上涨驱动力。对于玻璃厂而言,纯碱价格的相对疲软是当前全行业唯一的一根救命稻草。
三 产量的潜在变化对浮法玻璃供给结构改变有限
图5 浮法玻璃日度产量走势图(吨/日)
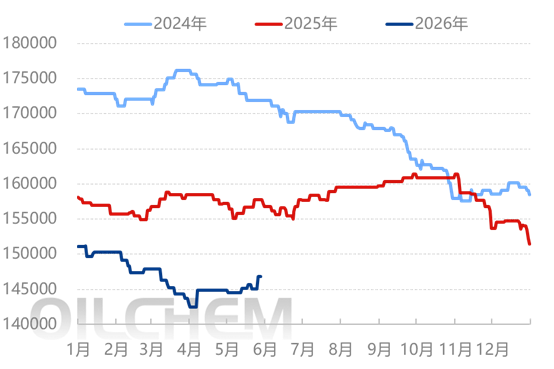
图6 浮法玻璃装置日度冷修损失量走势图(吨/日)
数据来源:隆众资讯
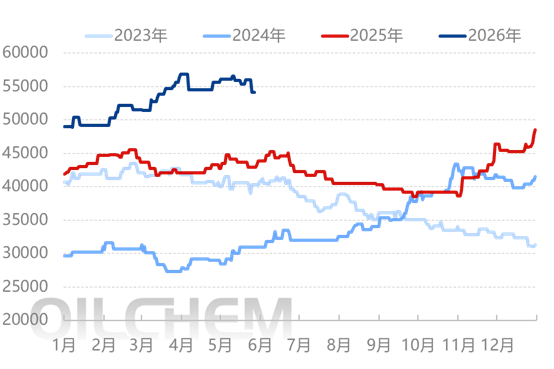
国内浮法玻璃日度产量在14.69万吨附近,而目前行业的关注点多在“谁先熬不住了?”远了不说,截止到二季度底,预计浮法玻璃日度产量或在14.81万吨附近,虽然到6月底个别企业存在放水预期,但前期点火的产线产量也会释放出来。在需求格局基本已经达成共识下,供给微增(当然不排除个别计划外放水产线),浮法玻璃企业压力倍增。
然而湖北地区关于“石油焦产线必须在2026年8月底前完成清洁燃料改造”的传闻,目前看仅对市场情绪也有所影。但当前了解到的情况来看,企业多数具备双燃料系统,什么时间切换、怎么切换等细则问题,并不是企业所能左右的。
整体来看,从成本端出发行业正在经历一场残酷的出清竞赛。煤制气的微亏、天然气的深亏以及石油焦的暴亏,打破了行业原有的成本平衡,这种内部分化正在以肉眼可见的速度消耗行业的现金流。而在这轮成本驱动的大洗牌中,谁能熬过现金流的枯竭期,谁又能在政策的东风中抢占先机,将决定下一轮周期的座次排序。
玻璃工业网