导语:2026年一季度国内浮法玻璃现货市场均价1120元/吨,与去年同期相比下跌195元/吨,环比2025年4季度价格下跌28元/吨,整体呈震荡下跌趋势,而华南区域或存分歧,一季度均价1194元/吨,同比2025年一季度价格虽然下跌171元/吨,但环比2025年4季度均价上涨11元/吨,整体呈上涨趋势。二季度华南区域在“金三银四”及供应面或有缩减的情况下能否推动市场价格继续逆势走高?
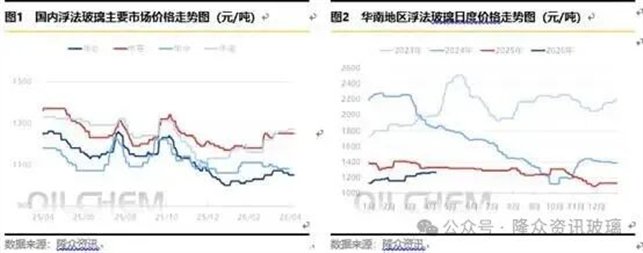
从上图看,一季度华南区域浮法玻璃市场价格呈现震荡上涨走势,价格从年初低位逐步走高,年初受春节假期及需求停滞影响,主流价格在1130-1220元/吨区间低位震荡;节后随着下游陆续复工及原料、燃料价格反弹,市场情绪回暖,现货价格回升至1270元/吨,环比上涨0.9%。一季度末,部分企业为进一步出货市场价格有所松动,成交相对灵活。
二季度是浮法玻璃传统需求旺季,供应上有产线存复产点火预期,产量或存增加预期,但当前高库存难快速消化,随着成本驱动减弱,市场转向供需主导,具体来看:
1、供应或持续高位运行
生产线企业 | 生产线名称 |
| 省份 |
| 设计产能(吨/日) |
| 时间 | 变化 |
福建瑞玻玻璃有限公司 | 连江一线 |
| 福建 |
| 800 |
| 2024/9/3 | 置换停产 |
福建龙泰实业有限公司 | 龙岩一线 |
| 福建 |
| 700 |
| 2025/12/30 | 停产 |
信义超薄玻璃(东莞)有限公司 | 虎门一线(A线) |
| 广东 |
| 500 |
| 2024/12 | 置换停产 |
信义超薄玻璃(东莞)有限公司 | 虎门三线(C线)线 |
| 广东 |
| 500 |
| 2023/6 | 置换停产 |
信义超薄玻璃(东莞)有限公司 | 虎门四线(D线) |
| 广东 |
| 900 |
| 2025/12 | 冷修 |
信义玻璃(江门)有限公司 | 蓬江一线(E线) |
| 广东 |
| 400 |
| 2023/4 | 置换停产 |
广州市富明玻璃有限公司 | 富明一线 |
| 广东 |
| 600 |
| 2026/3 | 停产 |
英德八达玻璃有限公司 | 八达一线 |
| 广东 |
| 600 |
| 2022/9 | 冷修 |
佛山市三水西城玻璃制品有限公司 | 西城一线 |
| 广东 |
| 300 |
| 2025/3 | 置换停产 |
清远南玻节能新材料有限公司 | 浮法一线 |
| 广东 |
| 100 |
| 2019年 | 放水 |
总计 |
|
|
|
| 5400 |
| __ |
|
当前华南区域浮法玻璃日度产量3.1万吨/日,开工率80.39%,产能利用率85.12%,在全国均排名第二,以上表中为目前华南区域处于(置换)停产及放水冷修的产线,设计产能5400吨/日,排除置换停产及停产的产线外,2季度计划复产点火的产线也就1条,华南区域暂无产线有放水计划,若无意外放水的前提下,2季度华南区域产量或存增加的预期,届时日度产量或增加至3.2万吨/日,供应高位或将持续运行。
2、需求缓慢恢复但整体仍不及预期
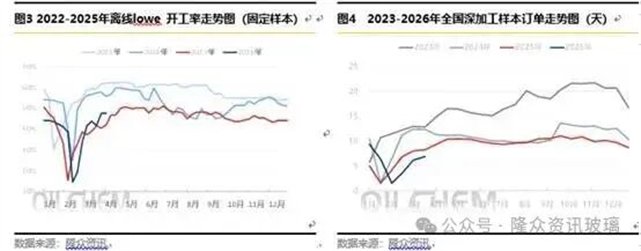
二季度气温回升,基建项目开工提速,而南方上半年旺季多出现在清明节后,所以需求上会有回温,但今年整体不及预期,从订单来看除少数出口订单及大型加工厂订单尚可外,多数下游以散单为主,截至3月底,全国深加工样本企业订单天数均值6.86天,环比+12.30%,同比-16.30%。南方订单可执行天数高于北方市场,多在7-15天左右,而北方区域订单多在5-10天附近。
3、成本端增加,库存高位承压
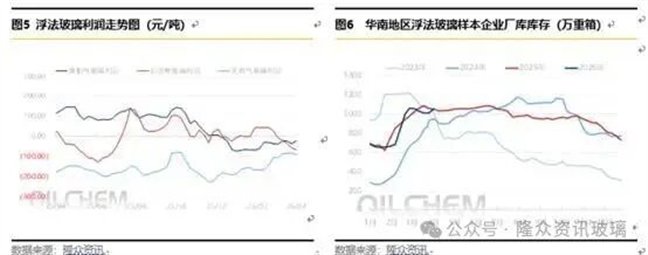
华南多数企业燃料端仍以天然气为主,而3月份地缘冲突以来天然气价格有所上调,上调后的价格基本会在二季度有所体现,据隆众资讯生产成本计算模型,其中以天然气为燃料的浮法玻璃周均利润-89.95元/吨,环比-6.20元/吨;以煤制气为燃料的浮法玻璃周均利润-21.55元/吨,环比+15.17元/吨;以石油焦为燃料的浮法玻璃周均利润-67.47元/吨,环比-9.77元/吨。成本端虽存底部支撑,但难再现3月份的大幅推涨,成本驱动减弱,市场转向供需主导。
截止到20260409,全国浮法玻璃样本企业总库存7533.7万重箱,环比+168.9万重箱,环比+2.29%,同比+15.54%。折库存天数34.6天,较上期+0.7天。而华南区域样本企业库存1053.6万重箱,环比+44.3万重箱,略高于去年同期水平,但持续高库运行下,企业压力增加。
后期展望:
综合来看,华南区域二季度供应上仍处于高位运行,相对宽松,而需求端处于“强预期”与“弱现实”的博弈中,季节性规律带来回暖是大概率事件,但还需要看需求复苏的力度能否有效消化掉当前的高库存。具体看,随着南方快速进入梅雨季,迫使企业加快出货频率,为降低库存,后续企业或通过走量 、让利等方式刺激下游,价格上或更加趋于灵活,短期内华南区域价格上或面临回调压力。
玻璃工业网