4月20日早上,工信部官网发布重磅消息:4月17日,工业和信息化部、国家发展改革委、市场监管总局、国家能源局等部门联合召开光伏行业座谈会,部署规范光伏产业竞争秩序相关工作。
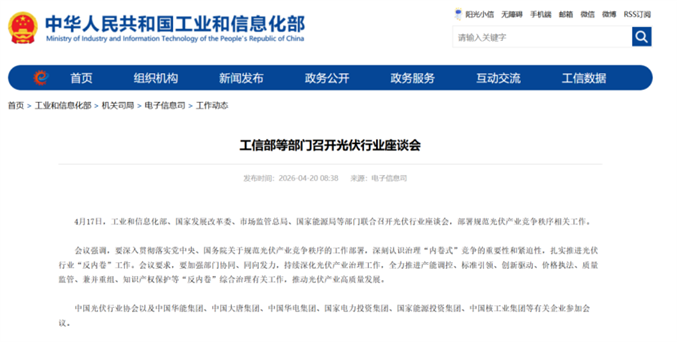
参会方分析:这场阵型,并不简单
这次会议的参会名单,藏着远比通稿更耐人寻味的信号。
首先,六大发电央企全部到场。
中国华能、中国大唐、中国华电、国家电投、国家能源集团、中核集团六家无一缺席。这六家,正是当下中国光伏电站投资的绝对主力。行业数据显示,国家电投累计光伏装机近70GW,华能、国家能源集团均超30GW,华电、中核均达20GW以上。六家合起来,拿走了中国光伏电站市场的半壁江山。
反内卷表面上要解决制造业产能过剩,但产能过剩的根源之一,恰恰在下游电站端的招标压价。你报0.7元,我报0.68元,最终全行业一起亏损。
四部门这次把六大发电央企请到桌边,意味深长。 这意味着政策的手术刀,不再只切向供给侧,也切向了需求侧。招标机制、价格传导、消纳责任……这些过去行业讨论反内卷时心照不宣回避的话题,如今不得不拿到台面上来谈了。
其次,四部门的组合本身也在升级。 工信部、国家发改委、市场监管总局、国家能源局,产业政策、宏观规划、价格执法、能源监管,四个维度同时发力,形成跨部门的监管闭环。
一个值得玩味的缺位,制造业头部企业并未列席。 通稿中“有关企业参加会议”的模糊表述,与2025年7月工信部直接召集14家光伏企业座谈的做法形成鲜明对比。这说明这不是一次执行层面的动员会,而是一场上层定调会。 政策方向在四部门与下游需求方之间率先达成共识,执行细节留待后续传达给制造企业。
从两端向中间夹击,上游抓产能调控与行业治理,下游通过央企业主调整招标与消纳机制,倒逼全行业走出低价竞争的泥潭。
最后,名单中还有一个特殊角色中核集团。 与华能、大唐等传统电力央企不同,中核的主业并非可再生能源。但近年来它在光伏电站开发领域动作频繁,持有光伏项目规模超过20GW。中核的跨界入场,恰恰折射出中国新能源产业的特征,各类央企、资本竞相涌入,投资主体日益多元。这种多元格局既带来了资金活力,也加剧了项目竞争的激烈程度,进一步推高了抢项目、压价格的内卷压力。
一句话总结,四部门联手六大央企,供给侧与需求侧同时落子,光伏反内卷,终于不再只盯着工厂,而是开始动招标的奶酪了。
为何现在又开会?
光伏行业的反内卷,并不是今天才开始的。
2024年5月和8月,中国光伏行业协会率先召开座谈会,呼吁企业停止低价竞争,强调杜绝恶性竞争。当时,全产业链价格已持续走低,组件一度跌破每瓦0.6元,企业亏损从下游蔓延至上游硅料领域。但协会的喊话终究是软约束,收效甚微。
2025年,政策力度层层加码。2月,市场监管总局召开部分企业公平竞争座谈会,天合光能、晶澳科技、隆基绿能等7家企业围绕内卷式竞争进行交流。7月,工信部组织14家光伏企业及行业协会座谈,强调治理低价无序竞争。8月19日,六部门联合召开座谈会,首次将国务院国资委纳入,标志着反内卷从产业政策上升到跨部门的系统性工程。
2025年下半年的反内卷确实取得了阶段性成效。中国光伏行业协会数据显示,硅料成交均价从7月初的3.54万元/吨回升至11月下旬的5.36万元/吨,涨幅超过50%。价格修复带来了信心修复,31家上市公司总市值较5月增长了36.73%。
但进入2026年,局势再次紧绷。
4月1日,光伏产品出口退税正式取消。4月17日,德意志银行发布报告警示,光伏行业正面临新的低谷周期。报告指出,3月出口退税到期前的需求反弹结束后,4月太阳能需求预计环比锐减18%至32吉瓦,较2025年月度平均需求低31%;多晶硅库存攀升至54.6万吨,相当于全年需求预测的约43%;多晶硅现货价格仅比2025年低谷高出5%,期货价格已跌至32元/公斤;光伏玻璃价格甚至比2025年低谷还要低9%。德银直言:当前行业环境与2025年6月的低谷期相似甚至更严峻。
2025年下半年的反内卷成果,正在被新一轮的供需压力蚕食。这正是本次座谈会召开的最直接背景,即行业形势再度趋紧,政策层面需要二次接力,稳住来之不易的价格修复成果。
为什么反内卷如此紧迫?
根本原因在于,光伏产业已经不只是一个产业,而是一场涉及能源安全、产业竞争力和全球气候治理的大工程。
中国光伏产业的规模体量巨大,各环节年产能超1100GW,而2025年全球乐观需求仅约600GW,产能已达全球需求的近2倍。过度投资导致的全行业亏损,不仅影响企业生存,更在长远上削弱中国光伏的创新能力和全球竞争优势。当前,部分企业已经出现放松产品质量管控、有效研发投入下滑等深层次问题。
国家光伏质检中心的数据显示,2019年至2024年,光伏组件整体合格率从100%骤降至62.9%。价格战的代价,最终会以电站安全和消费者权益的形式回吐。
这次四部门座谈会将产能调控、标准引领、创新驱动、价格执法、质量监管、兼并重组、知识产权保护七大工具并列提出。一个值得关注的信号是,价格执法和质量监管被提升到了与产能调控同等重要的位置。这意味着,过去依靠行业自律的软约束正在转向更制度化的硬约束,通过七项工具的协同发力,将反内卷从短期行动固化为长效机制。会议选在4月17日,恰逢需求锐减压力凸显之际召开,也说明政策层面对行业变化的敏感度和干预意愿都在增强。
说到底,2026年的反内卷已没有退路,不是要不要做的问题,而是怎么做、做到什么程度的现实问题。时间窗口有限,留给行业调整的余地,并不宽裕。