刚有点要稳住的意思,价格又动了。
4月中旬,组件报价再度松动,行业内三家头部企业几乎同时下调报价,幅度在0.01-0.03元/W之间。
但真正值得关注的,不是这几分钱的波动本身,而是当头部厂商开始集体松口时,组件价格的博弈又进入了一个新的阶段。
那么,这一轮下调是短期修正,还是新一轮下行的开始?光伏组件的价格底,到底还有没有底?
01 价格没崩
但已经在往下走了
进入4月之后,市场给出的信号已经很明确。
行业消息显示,前段时间部分组件大厂集体下调报价,下调幅度在0.01-0.03元/W之间。当前主流对外报价,大致集中在0.76-0.80元/W区间。
看起来只是几分钱的波动,但放在当前的成本结构下,这种变化已经足够敏感。
相关数据显示,4月中国区集中式项目N型组件(≥585W)成交均价稳定在0.75-0.80元/W区间,主流成交价集中于0.78元/W;受原材料成本抬升影响,组件对应生产成本已经逼近0.783元/W。也就是说,在当前组件价格水平下,不少企业的单瓦利润已经转负。
从细分产品来看,TOPCon组件依然是市场主流,不过不同规格之间也出现了一定分化。TrendForce集邦咨询数据显示,182mm TOPCon双面双玻组件价格为0.79元/W;210mm HJT双面双玻组件价格为0.76元/W。
更关键的一点在于,这轮降价,并不是从头部开始的。
早在3月下旬,二三线厂商就已经率先松口。为了抢订单、保开工,不少企业主动下调报价至0.71-0.75元/W区间。换句话说,价格压力早已在行业底部释放,只是现在,开始向头部传导。
当头部企业也开始跟进调整时,意味着市场博弈的阶段已经发生变化,从个别企业的主动让利,转向整个行业的被动下行。对于头部企业来说,这或许还是压利润;但对于成本控制能力较弱的中小厂商而言,则更像是在用价格换现金流。
02 不是主动降价
是三股力量同时在往下拽
如果只把这一轮组件价格下调理解为企业主动降价,其实是看浅了。从真实情况来看,价格并不是被谁压下来的,而是被三股外力同时往下拽。
先看最直接的需求。其实,3月之后海外订单的变化已经显现了。在退税取消前,海外渠道经历了一轮集中备货,库存被提前填满;当退税政策落地,海外市场算是进入去库存阶段。所以说,海外新增订单减少,是一个非常自然的结果。
更重要的是,欧洲市场也在降温。尤其是集中式项目,相关数据显示,欧洲PPA签约量同比减少40%,德国、西班牙大型项目招标延期率达35%。而原本被寄予接力希望的国内市场,并没有如预期而至。
需求端的收缩,导致终端采购的态度变得更保守,越跌越不急着买,越观望越压价格。这种负反馈循环,正在不断放大价格下行的压力。
如果说需求端是在收,那么产业链的另一端,则是在“塌”。
从硅料到硅片,再到电池片,几乎每一个环节的价格都在往下走。
相关数据显示,本周多晶硅n型复投料成交均价为3.53万元/吨,环比下滑1.94%;n型颗粒硅成交均价为3.43万元/吨,环比下滑2.00%。硅片价格持续下探,库存规模依旧维持高位;电池片则贴着成本线运行,部分低价成交已经逼近现金成本。
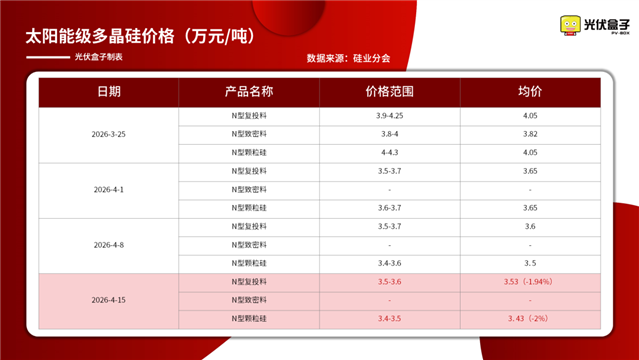
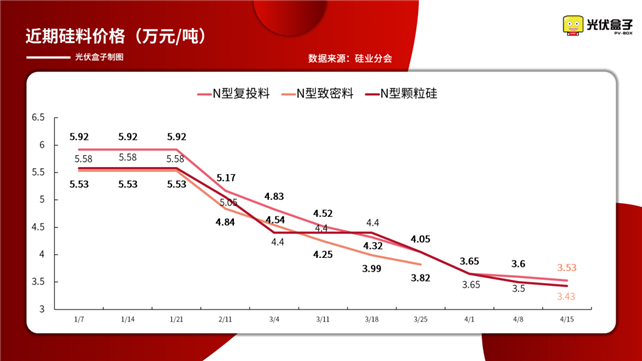
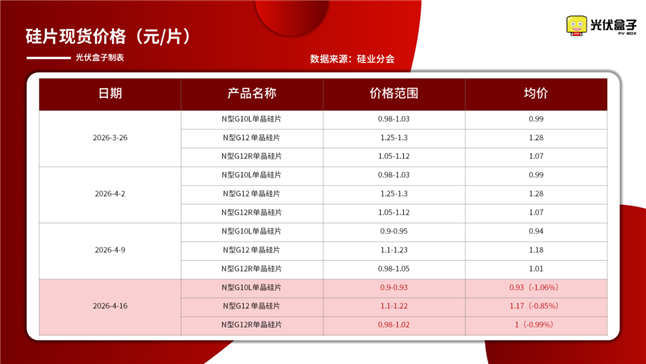
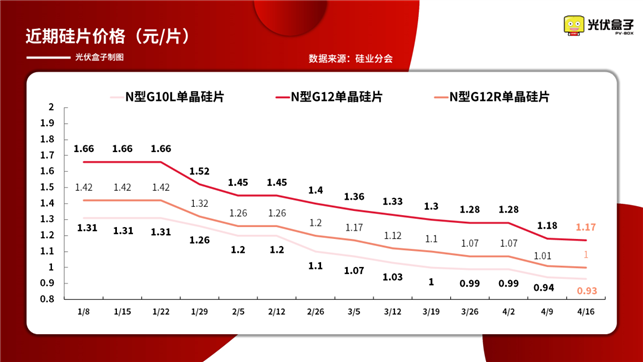
当上游成本不断下移,组件价格其实很难独善其身。换句话说,这一轮组件降价,并不是主动让利,而是在失去成本支撑之后的被动跟随。
如果只看到供需和成本,还不够。真正改变市场预期的,是政策。
4月1日开始,光伏产品出口退税从9%直接归零。这不是简单的利润压缩,而是整个出口逻辑被重写。数据显示,2025年全行业退税涉及金额约190亿元,也就是说过去那部分依赖退税支撑的利润空间,瞬间消失。
更关键的影响在于供给侧,当出口变得不那么划算,这就导致一部分原本面向海外的产能开始回流国内市场。结果就是,本就供大于求的国内市场,再次被加了一层水。需求没有明显起色,供给却还在增加,价格自然只能向下寻找平衡点。
03 还会跌吗?
比价格更关键的是底在哪
当价格开始松动,行业最关心的问题其实只有一个:这一轮,还会不会继续往下?
从短期来看,答案并不乐观。在当前供需结构没有明显改善的情况下,组件价格仍然承压。尤其是在成本持续下移、需求恢复偏慢的背景下,市场很难迅速形成支撑。部分急于维持开工率的中小厂商,已经把接单价格压到极限,甚至出现以价换现金流的情况。
按照行业测算,当前组件成本线大致已经下探至0.75元/W附近,而市场报价仍在这一水平上下徘徊。一旦竞争加剧,组件价格向0.7-0.75元/W区间靠拢,并不是没有可能。
但也不用过于焦虑,这个空间,并不会无限打开。
一方面,头部企业已经开始主动收缩供给。无论是阶段性减产,还是控制出货节奏,本质上都是在给价格踩刹车。当供给端不再无序释放,价格下行的速度自然会被放缓。另一方面,成本本身也在形成隐形支撑。尽管上游价格整体走弱,但部分关键材料仍存在波动空间,一旦成本端出现扰动,组件价格很难单边下探。
更重要的是,行业的心态正在发生变化。过去那种只要有订单就接的竞争逻辑,正在被逐步修正。越来越多企业开始意识到,低于成本出货,并不能换来长期优势,反而是在透支未来。这在一定程度上也抑制了价格继续失控下行。
所以,如果用一句话来总结当下的状态,大概是,还会跌,但不太可能再像过去那样一路失速。
但如果把时间线拉成一点,真正值得关注的,其实已经不是价格本身了。这一轮价格波动,正在加速把行业从拼低价,推向拼能力。
从技术路径来看,无论是TOPCon的持续迭代,还是BC、钙钛矿的加速推进,效率差距正在逐步转化为价格差距;从产品形态来看,高功率组件、双面发电以及“光伏+储能”等场景,也在为优质产品提供更稳定的溢价空间。
换句话说,未来组件的价格,不再只是一个统一数字,而会变成一条分化明显的曲线,低端在卷价格,高端在拼价值。