一、技术维度:核心设备与材料国产化瓶颈
1、蒸镀设备国产化进程缓慢制约高端面板量产
OLED蒸镀设备作为决定面板性能与良率的核心生产工具,其国产化进程的缓慢已成为制约中国高端OLED面板量产能力的关键瓶颈。
当前,中国OLED蒸镀设备国产化率整体处于较低水平,市场呈现“外资垄断、内需外供”的格局。具体而言,国产化率低于20%,其中前段阵列工序的曝光、刻蚀设备以及中段蒸镀封装工序的蒸镀设备等核心环节,国产化率整体低于20%,导致产业链存在显著的“前段弱”结构性矛盾。
国际龙头厂商如日本Canon Tokki和韩国Sunic System垄断了全球95%以上的高端OLED蒸镀设备市场,其设备在长期稳定性(MTBA达95%以上)、膜厚均匀性(±3%以内)及对位精度(优于1.5μm)方面建立了极高的技术壁垒。相比之下,尽管国产设备厂商如合肥欣奕华已在G8.6高精度金属掩膜版对位(≤2μm)和大尺寸基板蒸镀均匀性(±1.5%膜厚)等技术上取得突破,且设备投资成本较进口机型低20%~30%,但在长期稳定性、耗材寿命及良率爬坡能力上仍与进口设备存在明显差距,尚未完全满足高世代线(如G8.6)的量产需求。
这种核心设备的依赖直接影响了面板企业的产能扩张与良率提升。例如,国内面板厂在建设产线时曾因等待进口蒸镀机而延误工期,凸显了供应链的脆弱性。
尽管国产设备已在部分产线验证中助力良率提升(如华星光电武汉产线换用国产设备后良率提升8%),但高端产线的关键设备采购(如京东方向韩国Sunic System采购8.6代蒸镀设备)仍依赖国外供应商,表明国产设备在高端领域的全面替代尚需时日。
2、 关键材料自给率不足加剧供应链脆弱性
在关键材料领域,自给率不足的问题同样严峻,进一步加剧了显示产业链的供应链脆弱性。以高强度玻璃基板为例,尽管其国产化率由2024年的58.3%提升至2025年的61.7%,产量达到1.98亿平方米,但高端市场仍由美国康宁、日本AGC和德国肖特主导,三者合计占据超过80%的高端市场份额。特别是在用于折叠屏的UTG(超薄玻璃)领域,国际厂商具有明显先发优势。更为关键的是,G8及以上高世代线的玻璃基板国产化率尚未突破40%,且核心的溢流法生产工艺预计到2027年才能全面掌握,这直接制约了高端面板的量产能力与利润率。
在OLED蒸镀环节,关键材料与零部件的对外依存度更高。高精度金属掩膜版(FMM) 严重依赖日本DNP等供应商,国产化攻关尚未突破。
同时,蒸镀设备所需的高精度真空泵、运动控制元器件、高纯度有机材料等也绝大部分依赖进口,本土配套能力薄弱。这种上游关键材料与核心零部件的“卡脖子”问题,使得即便在设备整机集成上取得进展,其自主可控的根基依然不稳。材料自给率的不足不仅推高了生产成本,更使得技术迭代受制于人,例如下一代折叠屏及卷曲屏技术对蒸镀对位精度要求将提升至±0.5μm以内,相关材料的突破是前提条件214。
3、新型显示技术研发滞后限制产业升级速度
在面向未来的新型显示技术,尤其是MicroLED领域,中国在核心工艺上的研发滞后限制了产业向更高阶升级的速度。
当前,中国显示产业的创新更多集中于中后段的工艺优化和集成应用,而在最前沿的底层材料、核心设备原理及尖端工艺(如MicroLED的巨量转移、全彩化、检测修复)上,与国际巨头相比仍存在差距,产学研合作的深化尚不足以完全弥补这一滞后,这种研发滞后导致产业升级存在“天花板”,尽管国内面板厂商计划加大在大尺寸OLED、可折叠与可穿戴设备用屏等高端产品领域的投入,但前沿技术的储备不足可能使其在下一代显示技术竞争中处于被动。例如,在OLED领域,国产设备厂商已开始布局硅基OLED(支持2000PPI)和钙钛矿蒸镀技术,以延伸至AR/VR及光伏领域,但这更多是技术跟随与延伸应用,在开创性技术路径上的引领能力仍有待加强。研发滞后与核心知识产权(如高强度玻璃基板的熔融成型工艺专利)受制于人相互叠加,使得中国显示产业在向价值链顶端攀升时面临系统性挑战。
二、市场维度:份额增长与渗透失衡并存
1、全球份额扩张难掩高端领域竞争力薄弱
中国显示面板产业在全球市场份额上实现了显著扩张,2025年上半年全球市场份额首次突破50%,达到52.1%。
在LCD等成熟技术领域,中国企业已占据主导地位,例如惠科股份在电视、显示器及智能手机LCD面板的出货面积均位列全球前列。然而,这种规模优势并未同步转化为在OLED、MicroLED等高附加值领域的竞争力。在代表未来技术方向的OLED领域,韩国企业仍占据供应产量的69%,预计到2030年其份额仍高达58%,而中国份额同期仅从30%提升至42%。
尽管京东方在2025年第一季度于折叠OLED屏出货量上超越三星显示成为全球第一,但三星显示整体仍以37%的市占率稳居行业首位,中国厂商在高端产品产能布局和订单上仍受制于全球头部企业的技术迭代与竞争挤压。
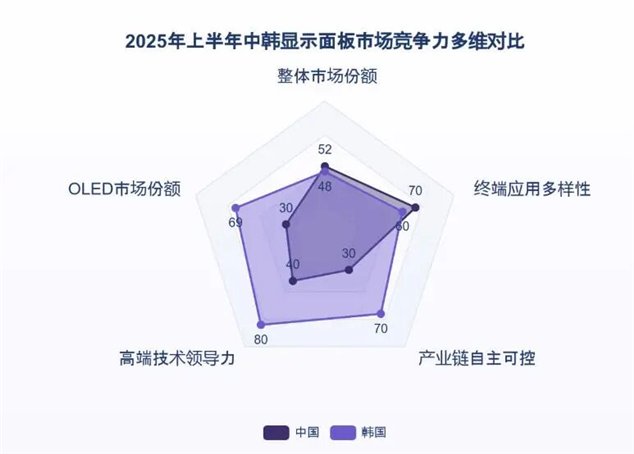
市场份额的扩张并未带来相应的盈利质量提升,这凸显了中国企业在高端领域的竞争力薄弱。
2、终端应用渗透不均衡凸显场景局限
中国显示技术的终端应用渗透呈现出显著的不均衡性,过度集中于智能手机等传统消费电子领域,而在新兴高增长场景的拓展相对滞后。2024年全球OLED手机面板渗透率约56%,预计2025年中国市场渗透率或达70%,表明在手机领域渗透已较为深入。然而,这种渗透高度依赖单一市场,京东方、维信诺等厂商的OLED业务增长仍需依赖折叠屏手机及IT新品的放量,若需求不及预期将直接影响产能利用率。尽管京东方已积极拓展车载显示并取得全球第一的市场地位,但整体来看,中国面板企业的营收仍高度依赖TV、IT等传统面板,在AR/VR、医疗显示、工业控制等高附加值或新兴领域的规模化应用仍受限于技术成熟度与成本。
这种场景局限在具体技术路线上表现更为明显。在MiniLED背光领域,中国虽占据全球72%的模组供应,但其应用主导市场为智能电视,在2024年618期间渗透率提升至40%以上。
然而,在同样前景广阔的车载显示与AR/VR设备场景中,中国MiniLED显示面板仅被提及“展现出广阔应用前景”,实际规模化渗透率并不均衡,应用拓展存在不确定性。对于更具颠覆性的Micro OLED技术,尽管全球市场增长潜力巨大,但当前出货主要集中于索尼和中国的视涯科技两家企业,2024年视涯科技出货量约占全球35.2%,显示该高端技术的应用渗透仍局限于少数厂商,尚未形成广泛的产业生态和场景覆盖。
这表明,中国显示产业在将技术优势转化为多元化市场优势的过程中,仍面临场景适配、生态构建等多重挑战。