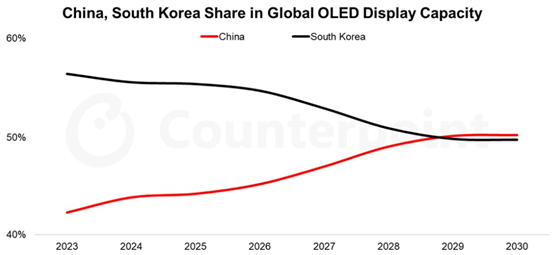
预计到2030年,液晶显示屏(LCD)仍将占据全球整体显示屏产能的约90%,中长期来看,行业也将维持以LCD为核心的产能结构。中国正快速扩大有机发光二极管(OLED)产能占比,预计2029年起将以微弱优势反超韩国。中国的整体显示屏产能占比有望在2027年提升至75%,并将维持这一水平。
根据Counterpoint Research《2026 年第一季度显示屏设备投资及市场份额报告-产能篇》的最新产能数据,2026年全球显示屏总产能预计较上年增长2%。从技术维度来看,2025年至2030年,OLED产能年均增长率将达5%,大幅高于同期LCD 2%的年均增速。
不过OLED的市场渗透主要集中在移动终端和IT设备领域,在电视等大尺寸显示屏领域,技术切换速度则相对缓慢。因此,尽管OLED的产能占比将在中长期逐步提升,但全球显示屏整体产能结构仍大概率延续LCD主导的格局。报告预测,截至2030年,LCD仍将保持约 90%的产能占比,在预测期内持续维持远超OLED的产能规模。
中韩两国在全球OLED显示屏产能中的占比
此前一直落后于韩国的中国OLED产能,依托持续的新增投资和激进的产线扩建,正快速提升市场占比,预计2029年将实现对韩国的反超。
Counterpoint Research副总监李在浩(Lee Jae-ho)表示:“这一格局变化,本质是中国面板企业在政府支持下,持续对采用新型蒸镀技术的8.7代OLED产线进行投资;而韩国企业的投资则更多聚焦于适配新技术,以维持现有产能。2023年韩国的OLED产能占比曾比中国高出13个百分点,但预计2029年起,中国将以极其微弱的差距实现反超。尽管韩国拥有面向移动、IT、电视领域的全品类OLED产能,但在新增扩产投资上,相较于中国更为谨慎。”
他补充道:“为实现隐私(防窥)模式或引入新技术,面板生产需要增加额外工艺,即便针对这些环节进行补投,也无法提升实际产能。目前韩国在OLED核心技术上仍处于领先地位,但正如LCD领域的发展经验所示,若中国在产能规模上实现赶超,韩国仅凭技术竞争力,将难以持续保持领先优势。因此,作为行业龙头,希望韩国显示企业能通过持续的技术研发和适时的产业投资,守住OLED领域的领先地位。”
中国的整体显示屏产能占比预计将从2025年的73%提升至2027年的75%,这一增长主要得益于中国市场85英寸及以上超大尺寸电视的普及,以及OLED电视市场的竞争推动。中国企业去年推出的RGB Mini LED电视,正是顺应这一市场趋势的布局策略。京东方(BOE)、华星光电(CSOT)、惠科(HKC)等企业,均在对现有LCD工厂进行补投,以扩充超大尺寸显示屏的专属产能。
此外,惠科(HKC)预计将于今年上半年完成首次公开发行(IPO);与此同时,该公司计划于今年夏季,将日本显示公司(JDI)茂原工厂的6代低温多晶硅(LTPS)LCD 设备迁至绵阳,此项计划与IPO无关联。惠科还在探讨投建全新的9.x代(玻璃基板尺寸3370×1940mm)LCD产线,该产线可实现单基板切割3片85英寸面板或4片75英寸面板,为行业首创。预计在全球显示屏产能格局中,中国占75%,中国台湾地区占15%,韩国占8%,日本占1%。
玻璃工业网