2025年的显示器面板市场表现出不同以往的节奏,以应对北美税收政策带来的挑战,品牌端加速面板备货开启,以热度降温,采购逐渐回归理性收尾。跨入新的一年,根据奥维睿沃(AVC Revo)的调研,显示器面板供应端明年的初步规划已出炉,2026年的显示器面板供应又将怎样谱写新一年的乐章,预测趋势如下:
趋势一:存量市场,大盘增速进一步放缓
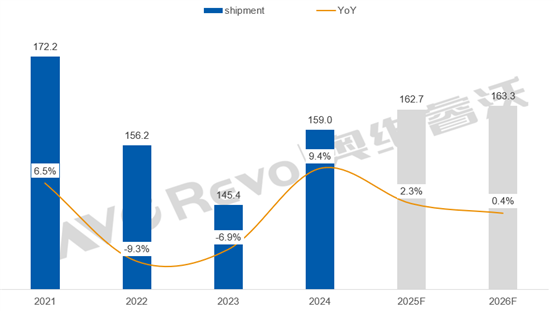
2025年显示器市场终端表现平缓,相较之下面板市场表现略优,预计同比增长1.7%,得益于品牌为海外市场提前备货,以及为国内市场补贴政策下的销售而积极拉货。展望2026年,当前环境下,海外市场需求处于平缓恢复期,国内市场近两年维持高位,2026年增长难度较大,预计终端增长受限,因此上游面板市场备动力不足,预计2026年面板出货规模(含OLED)同比增长0.4%。
2021-2026F MNT面板出货规模及YoY
数据来源:奥维睿沃(AVC Revo)Unit:M pcs,%
趋势二:供应格局持续向陆厂集中,有望达到七成
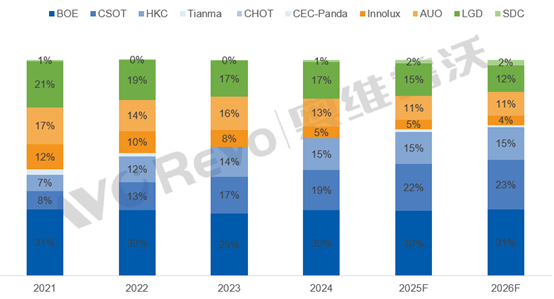
就面板供应的规划而言,上游面板厂商在出货的策略规划上存在着差异,韩厂LGD和SDC更专注OLED市场,2026年LGD的LCD面板出货规划倾向缩减的策略。中国台湾面板厂AUO和群创INX 2026 年的MNT 面板出货规划趋于稳定,因其更倾向布局盈利性较好的产品,MNT 面板产能供应相对受限,倾向差异化产品。大陆面板厂近两年在产能及出货规模上保持增势,2026年预计在CSOT T11以及HKC H4的发力下,出货有望进一步增长,BOE的MNT产能优先较低,供应上具备小幅增长动力。天马则策略性调整 MNT 面板供应,2026 年虽仍加速产品开发,但规模增长转向保守。这样的差异化策略下,2026年陆厂的市场份额有望由2025年的68%扩大到70%。
2021-2026F MNT面板规模供应格局
数据来源:奥维睿沃(AVC Revo)Unit:%
趋势三:传统参数的升级仍有望为细分市场增长注入动力
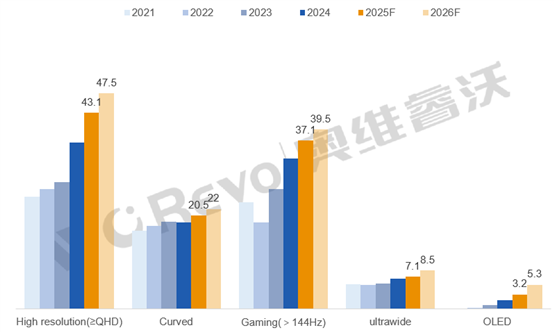
近两年显示器终端市场经历了 “参数升级但价格下沉” 的阶段,在消费环境相对疲弱的背景下,上下游寄望通过产品升级持续吸引终端消费者。因此我们看到,传统的面板相关参数正不断地迭代更新,上游面板厂商在刷新率、分辨率的升级节奏上明显加快。商用市场 144Hz刷新率面板的出货量正逐渐攀升,180Hz 刷新率产品则成为电竞市场的入门标配,面板端 200Hz及240Hz高刷产品的布局愈发完善。QHD 及以上高分辨率面板,在办公与电竞两大场景的渗透率均持续提升。因此,虽然行业大盘增速放缓,但细分市场的出货仍具备显著增长动力。
趋势四:OLED市场将加速渗透,大陆厂商加入面板供应
在技术方面,OLED显示器面板的出货增速正持续加快,2025年预计出货3.2M,2026年有望达到5.3M。2025年OLED面板产品布局丰富的基础上价格有所下探,终端市场更是将OLED产品的定价向下探,2026年在此基础上,OLED产品和MiniLED产品预计在中端市场交锋加剧。此外,大陆厂商逐渐加入,CSOT T12的IJP OLED以及BOE B5的WOLED将实现小批量供应。
2021-2026F MNT细分市场面板出货预测
数据来源:奥维睿沃(AVC Revo)Unit:M pcs
趋势五:产品内卷,升级逐渐由细致化布局到极致化研究
上游面板厂商对高刷、高分的基础优化已完成,如今厂商纷纷发力极致化技术突破,500Hz+超高刷、6K/8K 超高清及多屏协同的高端显示器产品持续涌现。2025年双模显示器实现快速增长,2026年,面板厂商将在现有产品基础上,针对双模面板进行更细致的品类划分与市场定位,对电竞、专业创作等场景进行更深度的适配。
趋势六:供应可控且集中的背景下,面板厂议价权增加
2025年主流面板价格在上半年经历上涨后,下半年保持着持平,在供应端产能可控且显示器产能优先级较低的背景下,在需求转弱的态势下,仍可维持供需平衡。2026年在2025年的基础上,面板供应格局更加集中,且随着面板的成本的升高,显示器面板厂商的运营策略逐渐向TV面板靠拢,盈利诉求更加强烈,有望在竞争格局中形成协同一致的策略,推动面板厂议价权提升,进而改善显示器面板业务的获利能力。