光伏玻璃在产产能低于去年同期,但组件开工亦处于低位,供过于求延续
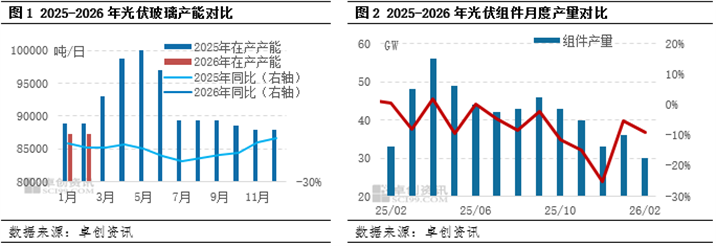
近年来,光伏玻璃市场持续处于供过于求阶段,企业生产利润偏低,阶段性亏损难以避免。部分企业退出生产,在产产能有所下降。而截至2020年底,光伏玻璃产能仅为2.9万吨/日左右,窑炉使用周期7-8年。目前在产窑炉多数尚未进入冷修期,且新窑炉多数为1000-1200吨/日及以上的单体大窑炉,生产状况良好。截至2026年2月,国内在产光伏玻璃日熔量87300吨/日,可对应46-47GW的组件生产。虽生产无利可图,库存持续增加,但企业生产经营韧性仍存,产能出清不及预期。
2026年1月9日,财政部、税务总局2026年第2号公告明确:自2026年4月1日起,全面取消硅片、组件、逆变器等光伏核心产品9%增值税出口退税。退税取消在一定程度上影响企业盈利能力,受此影响,部分海外需求释放,1月份组件开工率反弹。而随着春节假期临近,加之需求不及预期,预计2月组件开工率回调至30GW及以下水平。同时受银价明显波动影响,企业操作趋于谨慎。预计一季度组件开工率整体维持较低水平,且企业按需采购居多,需求支撑一般。现阶段,玻璃厂家出货放缓,库存增至35天左右水平,供需差进一步扩大。
2026年,预计供需均有缩减,市场修复仍需时间
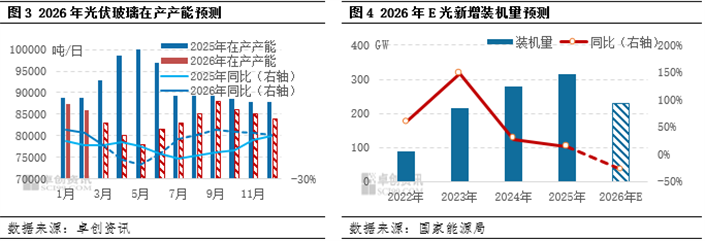
光伏玻璃产能方面来看,预计2026年产能整体低于去年同期。其中,4月1日出口退税取消带来的阶段性需求收尾后,市场交投转弱,随着库存持续增加,下游用户压价心理明显,亏损面有扩大预期。预计5月份为全年产能最低值,在产日熔量为78000吨/日左右。后期随着国内部分项目启动,需求好转,部分前期建成窑炉或择机投产,供应转为增加趋势。但供过于求背景下,多数企业操作谨慎,预计增量较为有限。四季度,随着国内外需求收尾,产能转为下降趋势,但整体波动范围有限。
终端需求方面来看,2025年国内新增光伏装机合计315.08GW,创历史峰值。随着近年装机量持续增加,终端消纳及储能匹配不足。加之2025年6月1日起,新能源发电并入市场竞价机制,收益下降,部分项目延期或搁置。预计2026年装机量有所回落,预计在230GW左右水平。同时,随着技术迭代,电池片转化率提升,单位面积玻璃用量减少,综合来看,需求端支撑有转弱预期。
供需尚未修复,价格或维持低位震荡运行走势
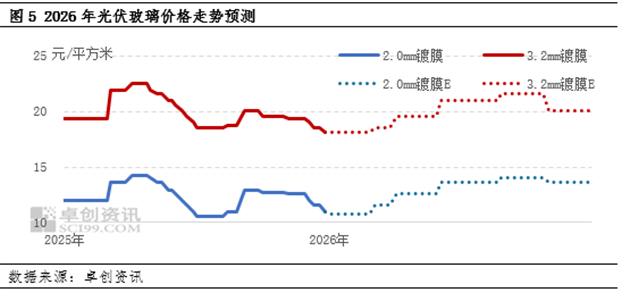
2026年,光伏玻璃市场供需均有缩减预期,但供过于求局面尚未扭转。预计全年光伏玻璃价格呈现小幅上涨趋势。鉴于行业特征,一般3-5月、8-10为需求旺季,但随着政策影响增加,装机需求季节性弱化。一季度为最年内需求低值,春节前后,下游组件企业开工率明显下降,企业操作谨慎,订单跟进不足。加之组件成品价格处于低位,企业生产利润空间压缩,降本诉求增加。随着光伏玻璃库存持续增加,采购压价心理明显。部分厂家让利出货,价格承压下滑,预计一季度2.0mm镀膜玻璃均价为11.00元/平方米。其中1-2月份为低点,2.0mm镀膜玻璃主流价格10.50元/平方米左右。二季度随着市场陆续启动,价格转为上涨趋势。下半年,国内终端项目加之海外订单支撑,价格高于上半年。其中9-10月份,组件企业排产提升,且有部分适量备货,需求支撑良好,价格为年内高值。预计2.0mm镀膜玻璃主流价格在14元/平方米左右,企业生产利润稍有恢复。综合来看,虽局部供需稍有修复,但市场仍处于供过于求阶段。光伏玻璃生产难有明显收益,但较2025年有所好转。综合预计,2026年2.0mm镀膜玻璃均价为12.79元/平方米,较2025年上涨3.00%左右。
光伏玻璃市场基本触底,但供需修复道阻且长
综上所述,光伏玻璃市场供过于求背景下,持续亏损,促进部分产能退出,供应压力稍有缓解,价格下行空间有限。但具备点火条件窑炉众多,后期有增量空间。加之需求阶段性萎缩,短期来看,供需修复难度较大,仍需较长时间。但新能源占比提升方向不变,未来市场发展空间仍可期。
玻璃工业网