绿色低碳转型加速,光伏产业迎来大利好。
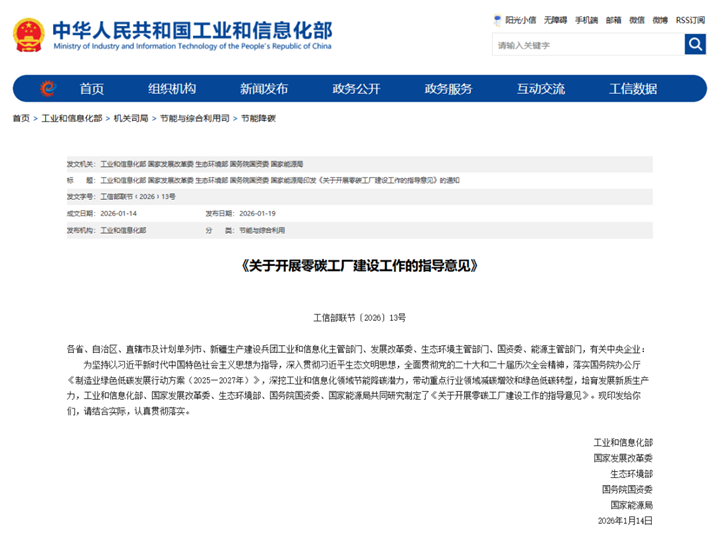
2026年1月,工业和信息化部、国家发展改革委、生态环境部、国务院国资委、国家能源局等五部门联合印发《关于开展零碳工厂建设工作的指导意见》 (以下简称《指导意见》),从国家层面为“零碳工厂”给出了系统性路线图。
《指导意见》明确提出分阶段梯度推进目标:2026年起,遴选一批零碳工厂;到2027年,在汽车、锂电池、光伏、电子电器、轻工、机械、算力设施等行业领域,培育建设一批零碳工厂;到2030年,将零碳工厂建设逐步拓展至钢铁、有色金属、石化化工、建材、纺织等行业领域。
对光伏行业而言,这不仅是一份政策文件,更像是一次产业级的起点,工业端绿色电力需求的系统性爆发,或将成为光伏下一轮增长周期的重要引擎。
01
零碳工厂
光伏的新一轮需求引擎
为什么说零碳工厂,会带动光伏产业开启新一轮加速呢?
核心逻辑其实很简单:工厂要减碳,必须先用绿电,而绿电里最容易规模化落地的,就是分布式光伏。
《指导意见》提到,“鼓励工厂实现零碳电力、热力、氢能和燃料供应,因地制宜开发利用分布式光伏、分散式风电、生物质发电等,探索开展绿电直连,提高可再生能源使用比例。鼓励有条件的工厂建设工业绿色微电网,一体化应用光伏、风电、余热回收以及新型储能、高效热泵等,实现多能高效互补利用。”
说得直白一点,这是在给工厂装光伏开政策绿灯,甚至是强信号级别的引导。对光伏行业而言,这意味着一个以工业为核心的新装机市场正在被正式打开。
更重要的是,零碳工厂的推进节奏非常快。
从2026年开始遴选示范工厂,到2027年扩展至汽车、锂电池、光伏等重点制造业,再到2030年逐步覆盖钢铁、石化等行业。这是一条从试点到重工业全面铺开的路径。也就是说,零碳工厂推进到哪,光伏装机需求就会跟到哪,而且是持续性的增量。
当然,零碳工厂也不是简单装几块板子就完事。它对光伏系统的效率、稳定性,以及与储能、微电网的协同能力提出了更高要求,倒逼光伏技术向高效化、轻量化、智能化升级。
比如,天合光能的轻质组件方案,解决了老旧厂房屋顶承重不足的痛点,直接拓展了光伏应用场景。同时,“光伏+储能”“光伏+氢能”等多能互补模式,也将为光伏企业打开新的技术赛道和商业模型。
此外,《指导意见》还提出要开展重点产品碳足迹分析,带动全产业链协同降碳。这意味着,从硅料、硅片、电池片到组件制造,整个光伏产业链的绿色化进程将被强制提速。对行业而言,这既是合规压力,也是产业升级的加速器,尤其会带动智能运维、能源管理服务等新业务形态快速放量。
总体来看,零碳工厂的建设不是一个边际政策利好,而是工业能源体系重构的关键入口。它正在把光伏从补充电源,推向工业底座能源,成为实现工业领域碳达峰碳中和目标的关键支撑。
02
陆续试点
零碳工厂仍面临多重挑战
事实上,近年来部分地区已经在先行先试、积极探索零碳工厂。
作为经济与产业基础最成熟的城市之一,上海率先出台多项政策支持零碳工厂建设,目前已培育61家零碳工厂,覆盖汽车、电子、食品等多个重点行业。政策重点聚焦资金补贴、标杆认定与示范推广,推动全产业链降碳。
天津也在加速跟进。自2024年起,天津已经公布了两批23家零碳工厂试点培育名单,涵盖联想、一汽大众等企业,通过制定《“零碳”工厂试点评价指标体系》,明确评价标准和流程,推动制造业绿色转型。
江苏多地也在积极推进零碳工厂建设,2025年公布首批12家零碳工厂,涵盖光伏、新能源汽车、电气设备等领域,政策支持企业开展绿色制造技术创新和能源管理优化。
浙江则是提出了系统性方法论,发布《零碳(近零碳)工厂建设评价导则》,推动企业开展零碳工厂建设,浙江隆基嘉兴基地成为全球光伏行业首个“灯塔工厂+零碳工厂”双认证企业,引领新能源行业转型。
南方地区同样动作频频。广州、深圳等城市则是积极推动零碳工厂建设,深圳福田聚焦机关、社区等场景化改造,通过绿电交易、碳市场交易等方式实现近零碳排放,广州则鼓励企业开展零碳供应链试点。
从区域政策密集出台可以看出,零碳工厂正在从政策倡议走向产业竞赛。
不过,必须实事求是地说,零碳工厂的建设,并不是一条轻松的赛道。政策方向明确,但落地过程中仍然面临多重现实约束。
首先,成本压力巨大。
目前零碳工厂建设总体还处于起步阶段,碳交易、绿电收益等商业模式尚在完善,建成后电能量及绿电价值暂时无法体现。而且建设过程中需投入大量资金用于清洁能源替代、设备更新、技术改造等,单厂改造成本动辄数千万元甚至上亿元,投资回收期普遍较长,在全球经济环境不稳定的情况下,传统企业更倾向于保守投资,短期内进行绿色低碳转型的动力不足。
其次,产业链协同难度高。
零碳工厂不仅是工厂自身的减排问题,还涉及能源结构、工艺技术、管理优化等多方面这意味着,单点改造无法实现真正零碳,必须带动上下游协同推进。但当前产业链协同的成本高、组织难度大,企业之间的利益分配机制尚不清晰,实际落地仍存在明显阻力。
再者,技术标准不统一。目前不同地区、行业对“零碳”的定义、核算方法、边界条件存在差异。标准的不统一,会影响企业决策与跨区域复制。
最后,核心技术瓶颈仍然存在。清洁能源和节能减排技术急需突破。就目前现有的技术,实现低碳化、零碳化是可行的,但在实际应用过程中,仍然存在运行成本高、效率不够理想的问题,难以大规模应用。
03
写在最后
总体来看,零碳工厂并不是一场单点政策试验,而是工业能源体系重构的起点。
对光伏行业而言,这意味着需求侧从“可选项”变成“必选项”。短期内,成本、机制和技术仍是现实约束,但方向已经非常清晰:谁能率先完成技术升级、商业模式进化和产业协同,谁就有机会吃下零碳工业时代的第一波红利。