01 浮法玻璃市场第四季度分析和预测
1.1、四季度浮法玻璃市场行情综述
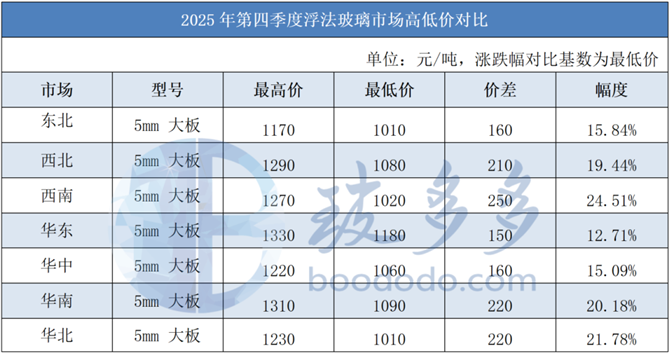
2025年第四季度国内浮法玻璃市场整体延续弱势下行格局,价格重心逐月下移,累计跌幅显著,市场核心矛盾始终集中于高库存与弱需求之间的博弈。2025年四季度国内浮法玻璃价格指数波动区间在1030.73-1216.71元/吨;现货市场各区域高低价差在150-250元/吨,幅度12.71%-24.51%。
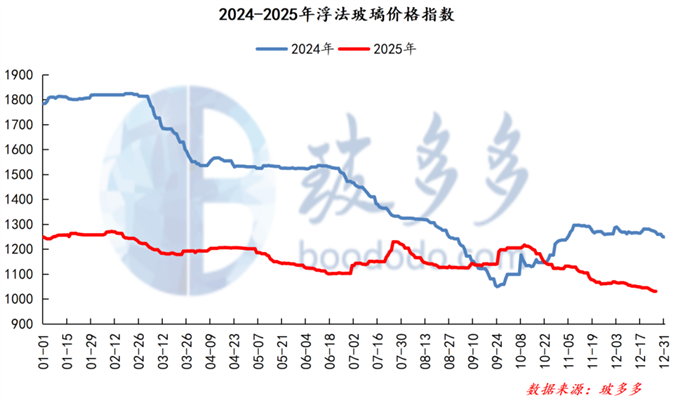
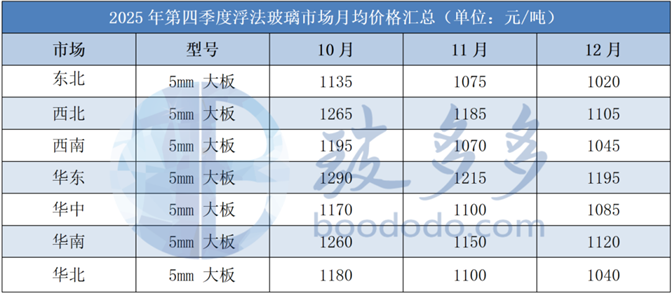
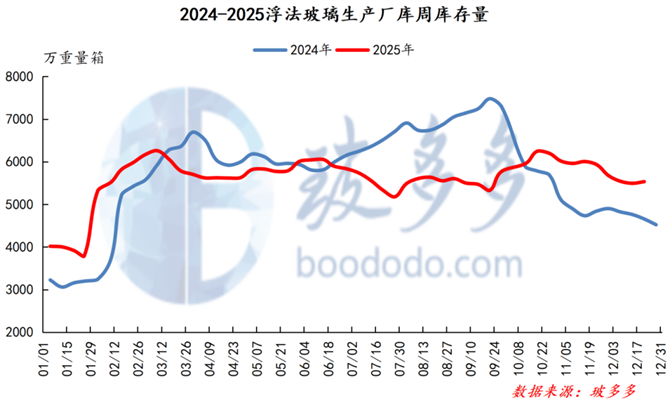
10月:库存高企,厂家让利出货。月初节后市场未现预期回暖,受假期累积库存及下游需求疲软影响,价格初现松动,交投氛围清淡。进入月中,供需矛盾进一步加剧,高供应与房地产低迷导致的弱需求形成主导,各地普遍受低价货源冲击,企业为促进出货纷纷让利销售,导致价格下跌范围扩大且幅度加深,西南、华北等地跌幅尤为显著,行业库存持续累积。至月末,市场在连续下行后跌势略有放缓,转入弱势盘整阶段,部分区域尝试稳价但效果有限。全月来看,市场在高库存、弱需求的根本矛盾未见改善的背景下,业者观望情绪浓厚,价格缺乏有效支撑,最终以重心显著下移的偏弱态势收官。
11月:供应扰动,产销略有改善。月初市场情绪偏谨慎,各地出货以刚需为主,观望氛围浓厚;随后沙河地区多条产线停产对华北市场形成提振,局部价格小幅上调,产销情况略有改善;但随着乐观情绪逐步消化,多数地区交投氛围转淡,市场逐步回归供需主导的弱势格局,价格不断承压下行。整体来看,周内供应端虽有局部产线变动,但整体仍显充裕,而下游需求持续疲软,成交多以低价刚需为主,厂家普遍面临出货压力。目前行业仍处探底阶段,供需矛盾尚未有效缓解。
12月:区域分化,价格涨跌互现。月内供应端局部产线冷修带来一定收缩预期,对市场情绪及区域去库形成支撑,华中、华东及华南地区产销多维持平衡,库存呈下降趋势。然而整体产能收缩尚不明显,且高库存压力持续存在,尤其是华北、西北、华中等地因出货不畅导致库存累积。需求端整体表现乏力,下游采购以刚需、逢低补库为主,随着淡季深入及北方天气影响,订单进一步减少,市场观望情绪浓厚,企业普遍通过优惠促销促进出货。尽管西南等地阶段性提价对库存控制起到一定作用,但终端实际需求未现显著改善,制约价格持续上涨。综合而言,本月市场处于供需弱平衡状态,区域分化明显,南方价格相对坚挺,北方承压松动。
期货方面,四季度浮法玻璃整体呈现趋势性偏弱格局,行情核心始终围绕“弱现实”与“强预期”的矛盾展开。尽管期间偶有产线冷修消息或宏观利好短暂提振情绪,但终端需求旺季不旺、库存持续累积的现实压力始终主导悲观氛围,导致价格多次反弹乏力,主力合约在历史低位区间反复震荡,整体维持弱势运行基调。
1.2、2025年第四季度浮法玻璃高低价对比
1.3、2025年第四季度浮法玻璃月均价一览表
1.4、后市预测
2026年第一季度,浮法玻璃市场或继续处于筑底阶段。需求侧来看,作为核心下游的房地产行业需求疲软态势难有改观,直接制约浮法玻璃消费端的回暖动能。供应侧层面,国家有望持续加码并落地“反内卷”相关政策,通过遏制重复产能投放、整治低价恶性竞争等方式,推动行业供给结构向合理化方向转型,若相关政策能够落地见效,过剩产能的逐步出清将有效缓解行业长期存在的供给压力。综合判断,2026 年一季度浮法玻璃市场正处于供需格局实质性改善前的筑底阶段,需求端的弱势将压制价格上行空间,但供给侧的优化举措,有望为行业后续走出低谷奠定基础。
02 2025年第四季度浮法玻璃产量、开工率分析
2.1、2025年第四季度浮法玻璃产量分析
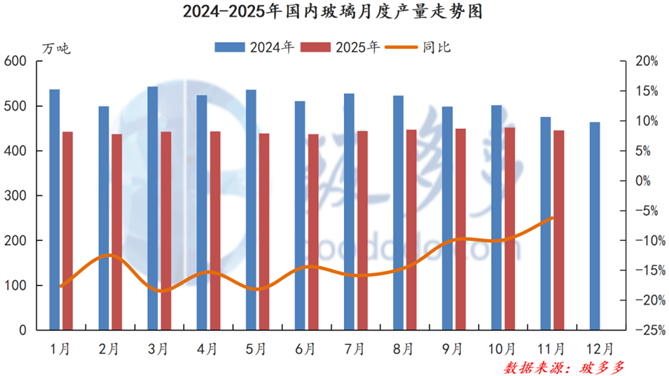
2025年9-11月国内浮法玻璃产量1346.22万吨,同比去年1475.54万吨减少129.32万吨,幅度-8.76%。2025年1-11月国内浮法玻璃总产量在4877.40万吨。
2.2、2025年第四季度浮法玻璃开工率分析
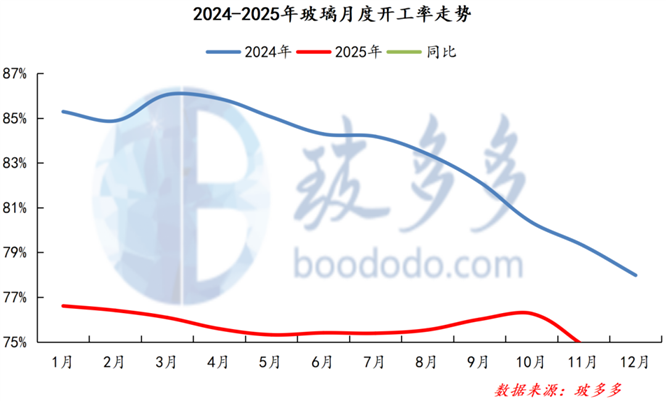
据玻多多数据显示:2025年9-11月份中国浮法玻璃行业平均开工率75.71%,较去年同期下降4.89%,本季度浮法玻璃行业开工率继续下降,低位震荡运行。
03 2025年第四季度浮法玻璃进出口分析
3.1、2025年第四季度浮法玻璃进口量及进口国家分析
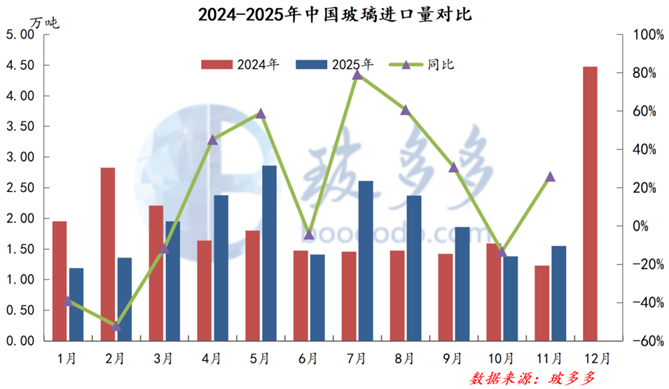
2025年9-11月份浮法玻璃累计进口量总计4.79万吨,较去年同期水平增加0.55万吨,同比增长12.83%。
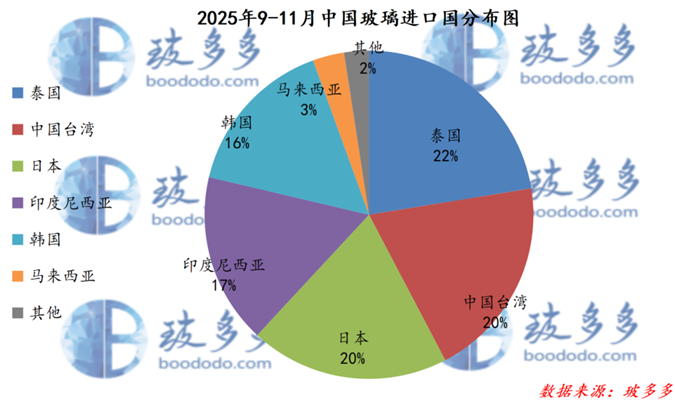
2025年9-11月份中国进口浮法玻璃前三的国家有泰国1.07万吨,占总进口量的22.43%;中国台湾0.95万吨,占总进口量的19.89%;日本0.94万吨,占总进口量的19.58%。
3.2、2025年第四季度浮法玻璃出口量及出口国家分析
2025年9-11月份浮法玻璃累计出口量总计28.64万吨,较去年同期水平增加11.39万吨,同比上涨66.02%
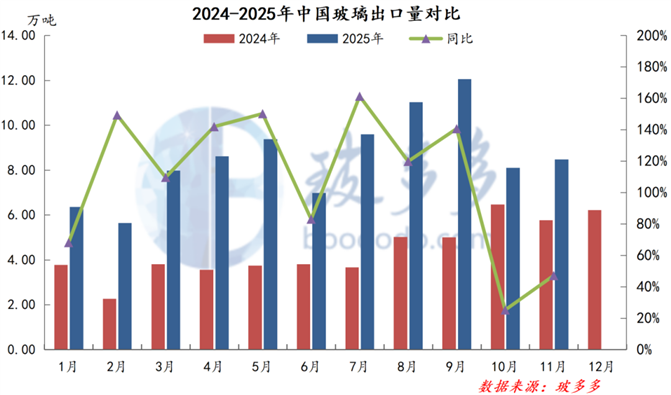
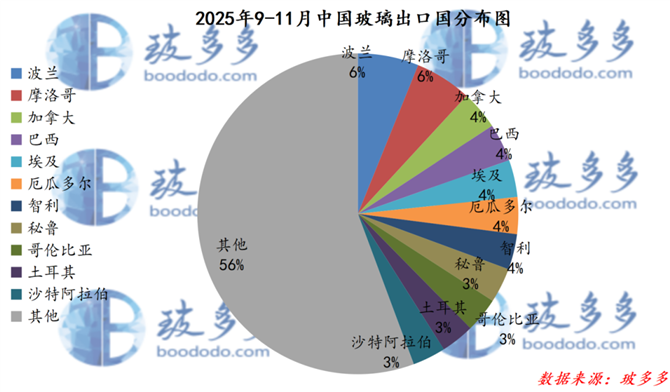
2025年9-11月份中国浮法玻璃出口前三的国家有波兰1.76万吨,占总出口量的6.13%;摩洛哥1.64万吨,占总出口量的5.72%;加拿大1.12万吨,占总出口量的3.91%。
3.3、浮法玻璃表观消费量分析
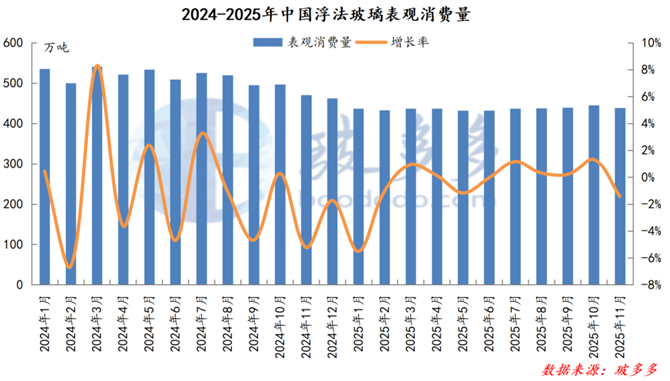
据玻多多数据显示:2025年9-11月份中国浮法玻璃表观消费总量在1322.37万吨,较去年同期减少140.16万吨,同比下降9.58%。2025年1-11月国内浮法玻璃表观消费量累计为4804.10万吨,同比去年下降14.93%。
04 2025年第四季度浮法玻璃企业库存、利润分析
4.1、第四季度浮法玻璃企业库存分析
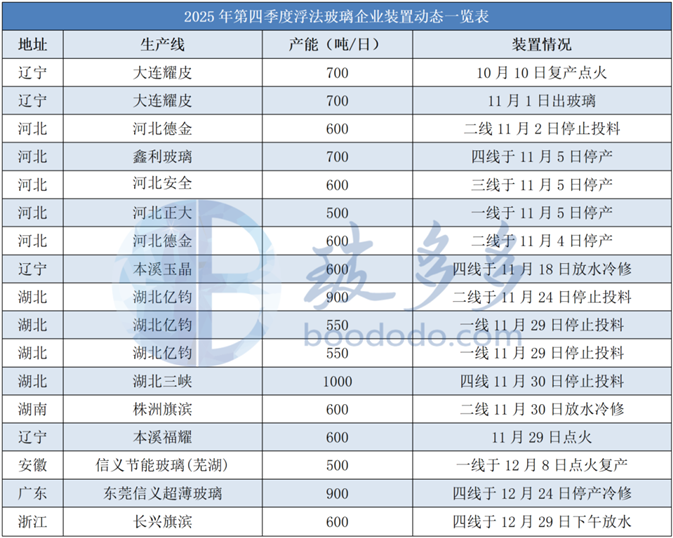
 052025年第四季度浮法玻璃企业库存装置检修一览表
06 浮法玻璃上下游产品解析
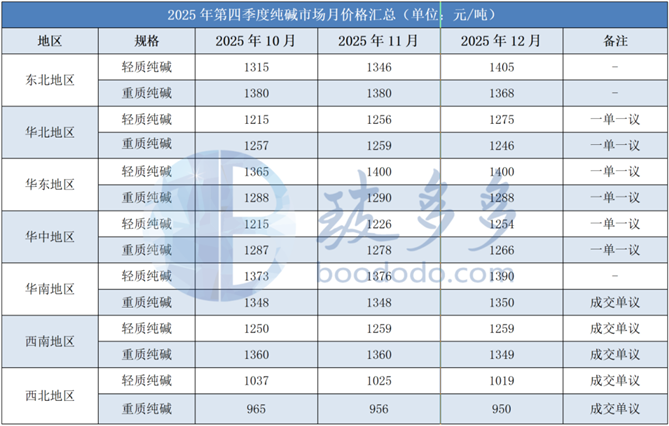
6.1、2025年第四季度纯碱月均价一览表
6.2、2025年第四季度房地产产业数据统计
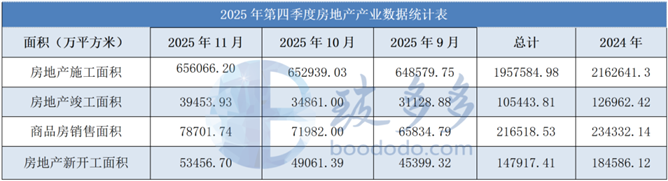
2025年9-11月份,房地产开发企业房屋施工面积1957584.98万平方米,较去年同期下降9.48%;房屋竣工面积105443.81万平方米,较去年同期下降16.95%;商品房销售面积216518.53万平方米,较去年同期下降7.60%;房屋新开工面积147917.41万平方米,较去年同期下降19.87%。