2026年初以来,在近期大宗商品市场牛市氛围升温背景下,玻璃纯碱产业链在弱需求底色下呈现结构性分化,玻璃行业冷修产线增多引发的供应收缩成为核心变量,一定程度上缓解了此前持续累积的供需矛盾。
供应:玻璃冷修主导供应收缩,供需矛盾边际缓解
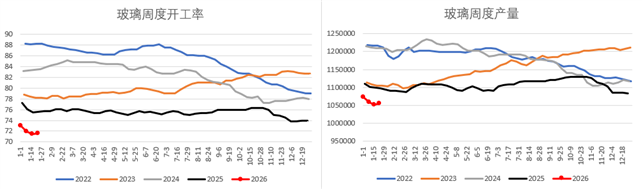
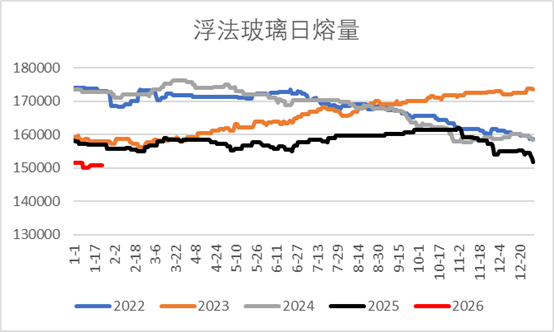
玻璃行业供应收缩已成为当前核心特征,冷修产线增多是直接驱动因素。截至2026年1月中旬,全国浮法玻璃日熔量已降至15.15万吨,创年内新低,较2025年四季度的高位水平回落明显,且仍有进一步下行空间——1月已实施5条产线冷修,市场预计2月春节前还将新增3-5条,日熔量有望跌破14.8万吨。
资料来源:mysteel 广州期货
资料来源:mysteel 广州期货
冷修潮的爆发主要源于行业持续的低利润困境,当前天然气制玻璃仍处于亏损状态,煤制、石油焦制玻璃利润亦处于低位,企业主动减产意愿强烈,叠加部分超期服役窑炉的自然淘汰,供应端收缩具备较强持续性。
政策层面的推动进一步强化了供应收缩逻辑。2025年12月陕西对高耗能产能执行差别电价,2026年1月湖北约谈玻璃企业,要求8月底前完成石油焦工艺向清洁能源改造,涉及产能占全国总量10%以上;沙河地区的“煤改气”改造虽推进不及预期,但仍有2000吨/日产能待进一步清理。环保与能耗政策加速高成本、高污染产能退出,推动行业供给结构优化,为供应收缩提供了刚性支撑。
库存:去库进程延续,压力较前期缓解
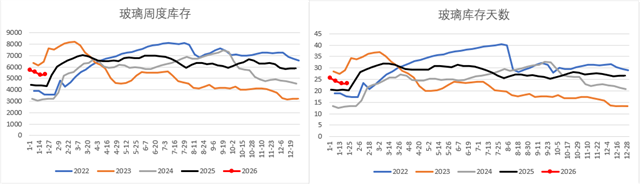
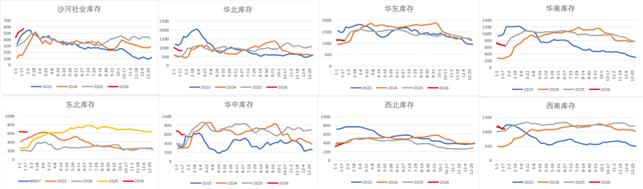
伴随供应收缩与阶段性需求释放,玻璃库存呈现持续去库态势。截至2026年1月15日,全国浮法玻璃样本企业总库存为5301.3万重箱,环比下降4.51%,连续三周去库,虽同比仍高出27.04%,且库存天数23天高于历史均值,但较2025年底的高位水平已明显回落。库存去化主要依赖中下游库存转移,虽非真实需求回暖驱动,但供应收缩背景下,库存压力的逐步缓解已有效改善行业供需格局,为价格底部提供支撑。预计春节后随着需求季节性复苏,库存有望进一步降至中低位水平,整体库存状况将优于2025年。
资料来源:mysteel 广州期货
资料来源:公开信息整理 广州期货
需求:玻璃弱需求持续,节前冬储需求弱于往年
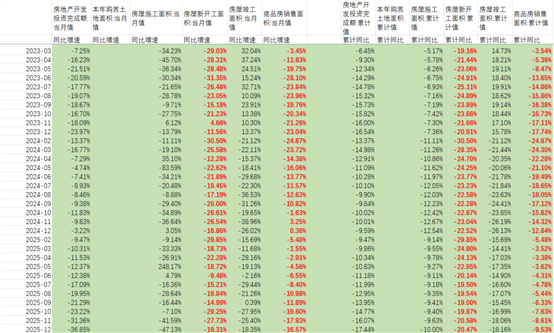
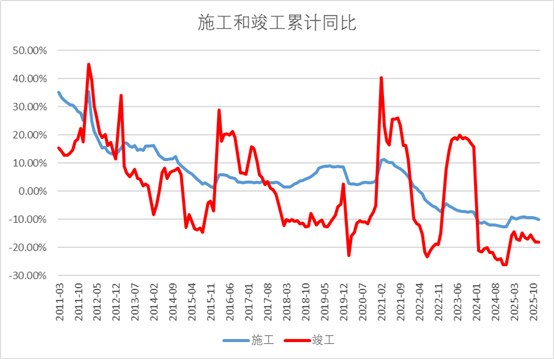
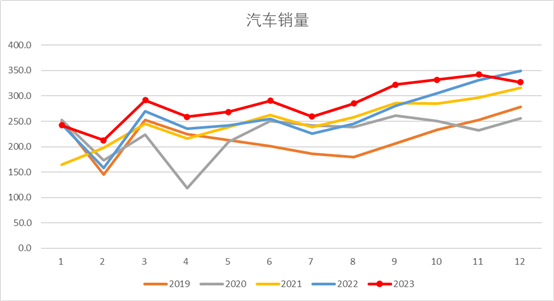
玻璃需求仍受房地产下行周期拖累,核心需求端未见实质性回暖。房地产作为玻璃最大下游(占比超75%),2025年1-12月房屋新开工面积累计同比下降20.47%,商品房销售面积同比下降9.53%,拖累竣工端需求延续弱态,预计2026年玻璃需求仍将维持小幅负增长,但降幅较2025年有望收窄至4%左右。不过需求韧性依然存在,一方面,“保交楼”后续效应与存量房家装需求形成支撑,二手房成交带动的家装散单成为春季需求复苏的潜在亮点;另一方面,汽车玻璃需求随汽车产量正增长形成补充,部分抵消地产端的拖累。
资料来源:wind 广州期货
资料来源:wind 广州期货
资料来源:wind 广州期货
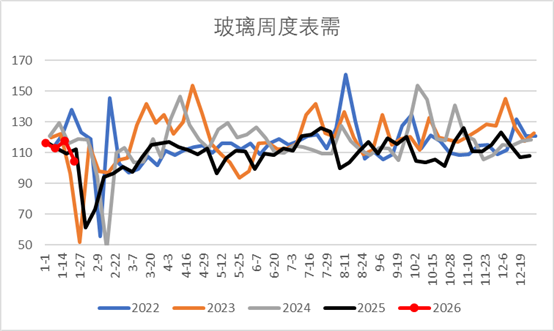
从短期节奏看,节前冬储需求弱于往年,贸易商与深加工企业观望情绪浓厚,多采取随用随采策略,但政策发力预期下,年后补库需求存在边际改善空间。若宏观政策进一步加码提振地产预期,刚需与补库需求共振有望放大供需缺口,推动行业基本面进一步修复。
资料来源:mysteel 广州期货
利润:行业利润仍处低位,但有边际改善预期
当前天然气制玻璃企业持续亏损,煤制、石油焦制玻璃维持微薄利润,行业整体盈利水平处于近三年低位区间,冷修潮本质是企业对低利润格局的被动应对。
考虑到供应收缩的持续性与成本上移支撑,估值修复具备基本面支撑,但若需求复苏不及预期,估值修复高度将受制约,目前玻璃行业呈现弱现实和强预期的特征。玻璃行业估值修复依赖需求端增长与供应收缩形成共振。
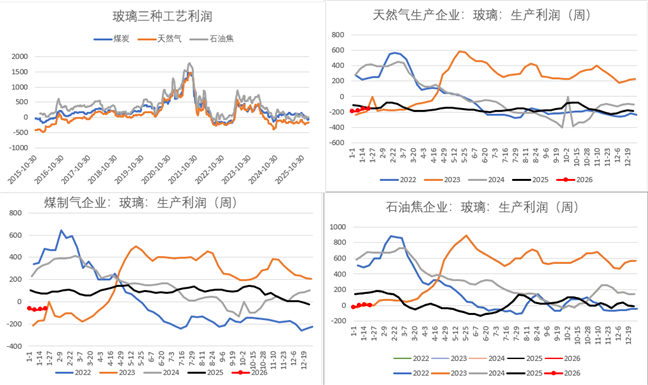
资料来源:mysteel 广州期货
后期展望
玻璃供应收缩逻辑仍将延续,成本端随清洁能源改造和反内卷等政策存在上移预期,为价格底部提供支撑;需求端虽仍处下行通道,但降幅收窄叠加政策预期,2026年价格重心有望缓慢上移,近期商品中贵金属和有色板块走出趋势性上涨行情,后期玻璃供应端炒作预期和商品乐观氛围叠加下,今年上半年对玻璃行情更适合逢低买入的思路。
玻璃工业网