截至2026年1月22日,国内浮法玻璃冷修规模、占比与特征如下文。
一、已冷修产能统计
1.2025年11月-2026年1月冷修产能
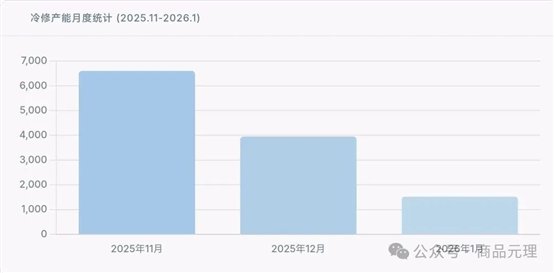
2025年11月-2026年1月分别冷修6600/3950/1520吨/日,累计12070吨/日。冷修速度明显快于历史同期。
2.冷修类型
主动优化如三峡新材对浮法一线(450吨/日)和浮法四线进行停产冷修,优化产线效能、提高运营效率。
政策驱动:沙河四条燃煤生产线因煤改气政策要求于2025年11月集中停产冷修,涉及日熔量2400吨。
二、冷修产能占比
1.当前冷修产能占比
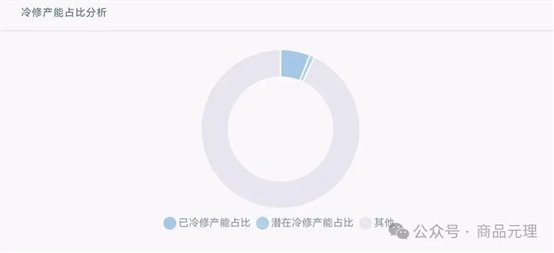
以总产能20万吨/日为基准,2025年11-2026年1月累计冷修产能占比约6.04%。若包含潜在冷修产能,则总冷修产能占比接近7%。
2.产能结构变化
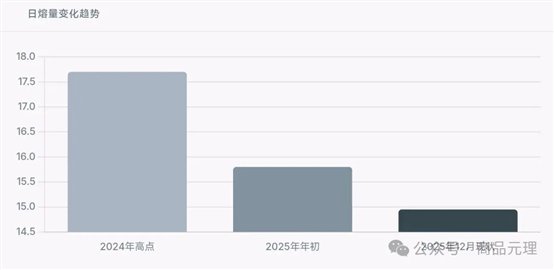
2025年12月以来,浮法玻璃日熔量已降至14.95万吨,创近5年新低,较2024年高点(17.7万吨/日)下降约15%,较2025年年初(15.8万吨/日)下降约5%。冷修产能主要来自高污染、高能耗的落后生产线。
三、近期冷修产能预测
1.春节前冷修预测
临近年末,动销不畅导致冷修产能有望继续扩大,预计春节前日熔量有望从当前的14.95万吨/日进一步减少约500吨/日。
2.2026年全年冷修预测
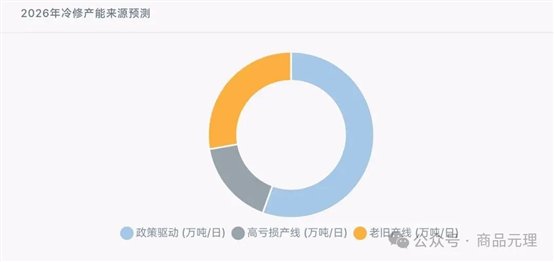
2026年,行业冷修规模将进一步扩大。全年浮法玻璃冷修产能预计达2-2.5万吨/日,占总产能10-12.5%,行业日熔量可能降至14.5万吨区间。
政策驱动:湖北省要求占全国总产能10%以上的石油焦依赖型玻璃产能于2026年8月底前完成清洁燃料改造,预计将贡献约1万吨/日的冷修产能。
高亏损产线冷修:天然气产线(占总产能59.38%)周均利润为-164.4元/吨,亏损最为严重。
四、冷修产能对行业供需的影响
1.供应端收缩效应
当前冷修已使供应端回落至2020年5月以来的最低水平,对价格形成阶段性支撑。
沙河四条产线集中冷修虽为区域性事件,但结合湖北政策影响,将重塑全国玻璃供应格局,特别是华东、华南等高价区域的供应压力将得到缓解。
2.库存去化与价格影响
冷修加速使行业库存从2025年10月的高位降至2026年1月的5301.3万重箱,环比下降4.73%,库存可用天数降至23天,创下近11个月以来的新低。
五、冷修落地的关键驱动
1.政策执行力度
湖北石油焦产能改造执行进度是影响2026年冷修产能规模的关键变量。若改造进度不及预期,将触发更多产线冷修。随着双碳目标推进,行业能效标杆水平要求提高,10年以下窑龄的落后产能也将面临退出压力。
2.企业盈利状况
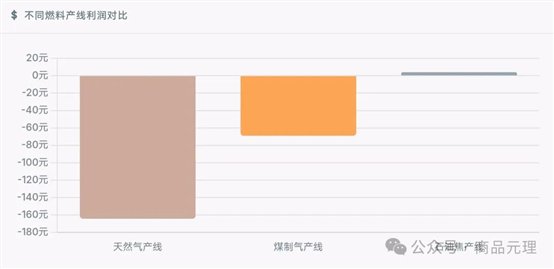
燃料成本分化:天然气产线亏损最为严重(-164元/吨),煤制气产线亏损小幅缓解(-69元/吨),石油焦产线维持微利(+4元/吨),不同燃料类型产线冷修意愿差异显著。
产能利用率持续低位:当前行业产能利用率约75%,远低于历史平均水平,企业现金流普遍吃紧,加速冷修成为必然选择。
3.下游需求恢复节奏
房地产竣工:2025年房屋竣工面积同比下降18.1%,预计2026年仍将下降7-10%,对需求形成持续压制。
汽车及家电:新能源汽车出口扩张支撑汽车玻璃需求,但难以完全抵消建筑玻璃需求下滑的影响。
六、综上:健康度转好,待进一步出清
当前浮法玻璃行业正处于产能出清加速期。
2026年冷修主要来自湖北石油焦产能改造、天然气高亏损产线的退出以及高窑龄产线的自然淘汰,将重塑行业供需格局,为行业景气度回升奠定基础。