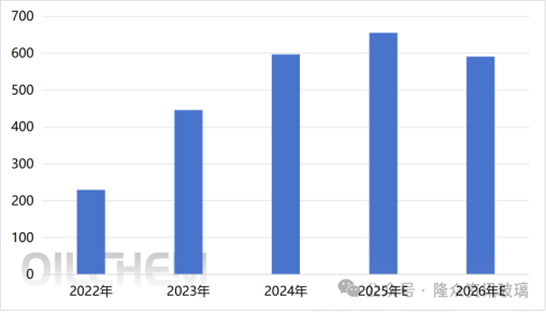
目前全球光伏产业正站在周期性调整的前夕。预计2025年全球新增光伏装机量将达到655GW的峰值,2026年则会回落至591GW。在这一宏观背景下,欧洲光伏市场的核心逻辑已从单纯追求装机量增长,转向在电网安全与政策合规双重约束下,谋求高质量、可持续的发展。
图 1 2022-2026年全球光伏新增装机量情况(单位:GW)
一、市场现状:从装机竞赛到系统稳定挑战
随着可再生能源占比持续提升,电网物理特性的变化带来了一系列新挑战。
• 电网稳定性风险凸显:2025年4月,伊比利亚半岛因新能源出力波动引发大规模停电,瞬间损失电力约15GW(占当时总负荷的60%)。这一事件清晰暴露,当新能源渗透率超过40%时,传统电网调控机制已逼近能力极限。
• 弃光限电侵蚀经济性:希腊市场消纳能力不足问题尤为突出,2025年弃光量高达1.85太瓦时,较上年激增十倍,且主要集中在午间发电高峰时段,直接拉低了项目资产回报率。
二、区域市场格局:库存趋于理性,需求高度集中
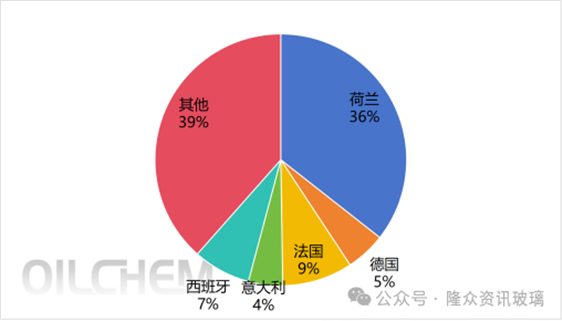
五大核心市场主导:欧洲光伏进口与装机高度集中于荷兰、德国、西班牙、意大利、法国五国。
荷兰:作为欧洲最大的光伏组件进口国,该国主要扮演转运枢纽角色。鹿特丹港数据显示,约60%的进口组件并未在荷兰本土安装,而是通过保税仓库转运至德国及中东欧市场。
德国:强劲的工商业屋顶(C&I)及阳台光伏需求持续推高进口量,使其保持强大的市场吸纳能力。
西班牙:大型公用事业项目(Utility-scale)是进口主力,但受电网接入审批进度制约,组件采购量呈现周期性波动。
意大利:在户用及工商业政策支持下重返欧洲前五大市场,对高效率N型组件的需求占比显著增加。
法国:严格的碳足迹(ECS)认证要求塑造了独特市场,进口份额高度集中于获得低碳认证的产品,与普通市场形成差异。
图 2 2025年1-11月中国对欧出口组件占比情况
2024 年库存演变:从健康到过剩
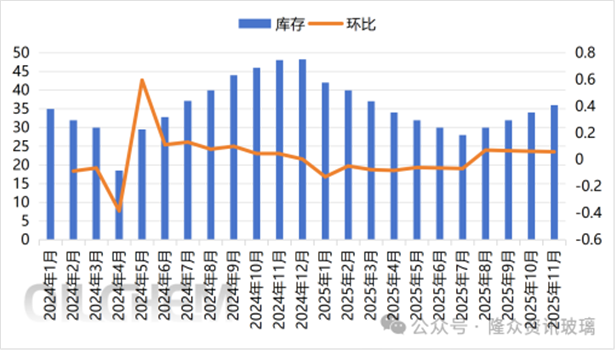
2024年1-3月:红海危机成为转折点,经销商因航运风险提前拉货,加速消化原有库存,使库存从年初 35GW左右降至3月底30GW的健康水平;2024年4-7月:传统能源价格回落,光伏项目经济性下降,装机放缓,库存持续累积,从4月18.5GW 飙升至9月44GW;2024年8-12月:欧洲假期和年末促销季叠加,库存维持高位,12月达全年峰值48.2GW,约为年装机量(65.5GW)的74%
2025 年库存演变:从过剩到平衡
2025年1-2 月:组件价格触底回升,库存加速去化,从 42GW 降至 38GW;3月:价格大幅上涨 (较 2024 年底涨 33%),库存进一步降至 35-37GW;4-6 月:欧洲装机需求强劲,库存快速降至 30GW 以下,接近健康水平;7-12 月:供需趋于平衡,库存稳定在 28-34GW 区间,约为月均装机量的 3-4 倍,处于合理范围。
图 3 2024-2025年欧洲光伏组件库存情况(GW)
三、政策环境:非关税壁垒重塑准入规则
欧盟构建了新的监管框架,显著提高了市场准入门槛。
1.《净零工业法案》(NZIA):调整公共采购评审标准。强制引入非价格标准(如供应链韧性、可持续性),权重须超30%。限制供应链集中度:若产品超50%来自单一非欧盟国家,评分将受影响。市场影响:推高系统成本。例如,意大利2025年招标的中标价格因此同比上浮约17%。
2.《强迫劳动法规》(FLR):强制要求全供应链溯源,无法证明透明度的产品将面临禁入风险,这直接导致了买家决策周期延长。
四、技术趋势:光储一体化成必然选择
电力市场机制正在推动技术路线变革。
负电价驱动储能配置:光伏发电高峰与用电负荷错配,导致欧洲午间频现负电价,未配储能的光伏项目面临直接经济损失。
储能装机高速增长:2025年欧洲储能新增装机接近30GWh,同比增长39%。其中,德国大容量储能装机量增幅达180%。
需求重心转移:市场需求正从单一组件,转向包含光伏、储能及虚拟电厂(VPP)接口的集成系统。在现货市场中,具备灵活调节能力的资产才有竞争力。
五、展望
2026年,欧洲光伏市场将进入从规模扩张向质量效益转型的关键时期。未来的竞争力将取决于:
1.产品的电网支撑能力(如通过配置储能应对波动)。
2.供应链的透明度与合规性(满足NZIA与FLR要求)。
3.提供系统集成解决方案的能力,而不仅仅是硬件销售。
总而言之,欧洲市场已告别粗放增长阶段。对于参与者而言,适应物理电网限制、满足复杂政策合规要求、并升级为能源系统解决方案提供商,是应对未来结构性变化、维持市场竞争力的关键。