◾2019年海外市场爆发有效对冲了国内需求的下滑,并带动全球光伏装机实现10%左右的增长。2019年国内组件价格下降了21%,明年预计还有10%的下降空间,光伏在更多地区具备经济性且优势不断扩大。海外市场,2020年美国、印度、欧洲、中东等市场需求增量可见度较高,需求增量有望超20GW,2020年海外市场新增装机有望增长至100-110GW。同时,国内政策即将明朗,预计2020年国内需求有望重回40GW以上。综上,全球光伏2020年有望回到20%以上增长;从供给来看,一系列新技术正在酝酿和进步,光伏行业可能正处在新一轮大发展的前夜。看好格局比较稳定的硅料、玻璃等偏化工业态的环节,看好能跟上甚至引领下一轮大发展的公司。
摘要
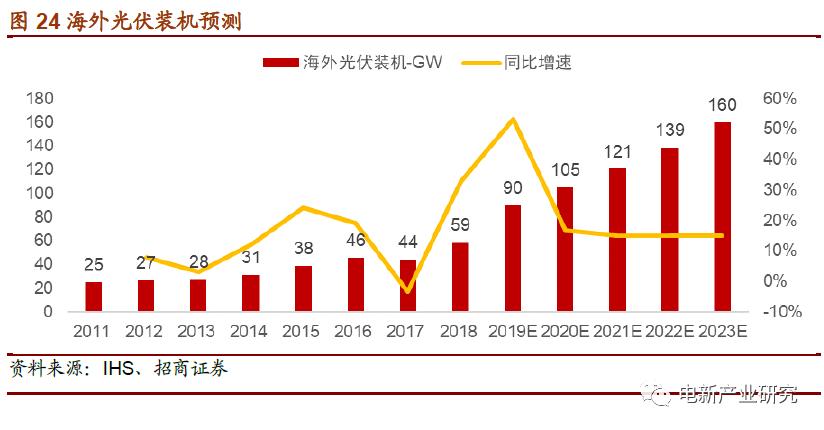
1.海外复盘__组件价格下降刺激海外需求爆发。2018年531新政之后,单晶PERC组件价格从2.66元/瓦下降到2018年底的2.25元/瓦,降幅15%,组件价格大幅下降刺激了2019海外需求的爆发。2019年Q1、Q2、Q3海外装机分别为22GW、21GW、21GW,同比分别增长60%、86%、54%。2019全年有望达到85-95GW,同比增长约50%。
2. 供给侧提效降本继续推进,明年组件价格还有10%下降空间。2019年上半年组件价格比较平稳,Q3电池价格大跌带动单晶PERC组件价格降至目前的1.77元/瓦左右,全年跌幅预计超21%,将进一步刺激海外潜在需求。同时,2020年硅片让利、大硅片导入、效率提升,将推动组件成本与价格继续实现10%左右的下降,届时,海外市场安装光伏的经济性将更强。
3. 海外需求增量可见度高,2020年海外新增装机有望达到100-110GW。今年海外市场的增长并非是某个国家爆发的结果,而是光伏市场整体的繁荣,体量超过1GW的市场突破20个。展望2020年,预计美国、印度、中东、意大利等地区可能成为海外主要增长点,增量在20GW左右,这部分增量可见度较高,明年海外市场规模有望达到100-110GW,较今年增长15-20%。
4. 光伏全球新增装机有望实现20-30%增长,供给端正处在新一轮大发展的前夜。根据业内企业反馈,光伏一揽子政策有望年底前出台,预计国内市场有望强劲增长40-50%达到40GW以上。综上,预计2020年全球光伏新增装机有望实现20-30%增长。从供给端来看,大硅片、HIT高效电池仍是行业投入的重点,大的发展和进步可能正在酝酿中。
5. 投资建议:看好格局比较稳定的硅料、玻璃等偏化工业态的环节,看好能跟上甚至引领下一轮大发展的公司。继续推荐通威股份、隆基股份,推荐与关注东方日升、ST新梅、福斯特、中环股份、正泰电器、捷佳伟创(机械联合)、山煤国际(煤炭联合)。风险提示:海外光伏产业政策/关税风险;扩张与竞争过度影响盈利能力。
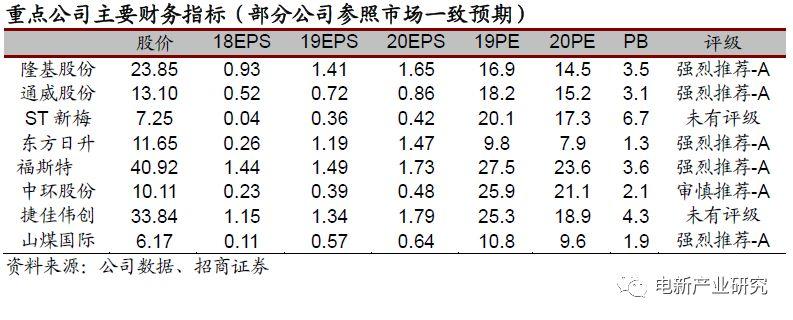
1、2020年全球光伏装机增速有望回到20%以上。a)、组件价格持续下降,光伏在越来越多的地区具备经济性。明年美国、印度、中东、意大利等地增量需求的可见度都比较高,有望实现20GW的增量,海外市场将达到100-110GW的规模,增速约20%。b)、2020年国内可以看到的项目就有50GW左右,即使考虑80%的完工率,也有40GW装机,较今年有40-50%增长。2、供给侧,效率提升、硅片降价、大硅片导入可以降低组件价格10%,国内可以有效对冲补贴下滑,海外可以进一步开拓市场。3、HIT/TOPCon为代表的新技术正在酝酿突破。当前PERC+微创新仍将推动光伏装机增长,若HIT/TOPCon等新技术能有实质性突破,光伏装机规模有望跃升到200-300GW体量。推荐与关注:ST新梅、东方日升、福斯特、正泰电器、中环股份、捷佳伟创(机械联合)。
1) 政策风险:海外光伏市场普遍实施指标拍卖制度,拍卖进度受政治和经济环境影响较大,政策摇摆有可能导致装机低于预期。
2) 关税风险:光伏装机大国普遍采取贸易保护措施保护本国光伏产业,对来自中国的光伏组件征收高额关税,如果出现新的关税壁垒,会对组件出口造成较大影响。
3) 竞争风险:业内厂商扩张与竞争过度影响盈利能力.
玻璃工业网